
 防詐3要訣:不聽信、不操作、掛斷電話



數量
95
410389
此商品享ShopBack 0.5%回饋;不適用於誠品分潤計劃、美安等現金回饋機制
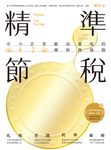
白話解析稅法+案例+節稅策略=第一本為中小企業所寫的稅務專書
企業主、財務、法務、會計、律師、會計師、記帳士、稅務人員必讀!
扎根 分析企業組織利弊,提供稅務規劃心法
省錢 掌握省稅的四大關鍵,公式在手當省則省
跨界 瞭解跨境交易的風險,劃清企業經營的界線
避險 避免處罰遠離刑責,不犯下不該犯的錯
企業主、財務、法務、會計、律師、會計師、記帳士、稅務人員必讀!
扎根 分析企業組織利弊,提供稅務規劃心法
省錢 掌握省稅的四大關鍵,公式在手當省則省
跨界 瞭解跨境交易的風險,劃清企業經營的界線
避險 避免處罰遠離刑責,不犯下不該犯的錯
內容簡介
白話解析稅法+案例+節稅策略=第一本為中小企業所寫的稅務專書
企業主、財務、法務、會計、律師、會計師、記帳士、稅務人員必讀!
扎根 分析企業組織利弊,提供稅務規劃心法
省錢 掌握省稅的四大關鍵,公式在手當省則省
跨界 瞭解跨境交易的風險,劃清企業經營的界線
避險 避免處罰遠離刑責,不犯下不該犯的錯
附【企業稅務風險總體檢】 一張表快速檢查稅務是否合規
本書特色——
◎ 4大單元、14個節稅力、42個案例故事,幫助中小企業建構必備的稅務知識體系,解決長久以來心痛不已的稅務痛點。
◎ 首創以故事為引,白話談稅法。複雜事情簡單化,專業知識通俗化=看得懂,學得會!
◎ 附稅務體檢表,幫助企業快速檢視稅務規劃是否合規。
◎ 傳達正確的稅務觀念,搭建稅務管理的法遵意識。
這本書寫給——
◎ 中小企業主、企業董事、監察人、經理人等高階主管、財務主管/人員、會計主管/人員、法務主管/人員
◎ 為企業提供稅務服務的會計師、律師、記帳士
◎ 稅捐稽徵人員
◎ 對企業稅務管理與風險控管有興趣的人
出書目的
◎ 想要為台灣的中小企業解決長久以來心痛不已的稅務問題。
◎ 中小企業在以下兩種情形,可能會多繳稅款及罰鍰給政府:
1. 該省的沒省:指企業因疏於注意而未享受到租稅優惠,或未能辨識違法的課稅處分。
2. 不該犯卻犯:指企業未注意到稅法規定,因而付出額外代價(例如遭補稅及處罰)。
◎ 這些稅款及罰鍰如果可以省下來,公司的利潤就會增加,員工的薪水就有機會上漲。
中小企業主為什麼要看這本書?
◎ 作者多年來在法官學院、財政人員訓練所、各區國稅局與其他公部門的授課經驗,瞭解國稅局如何課稅,法院如何判決,深切知道國稅局及法院真正在乎什麼。
◎ 傳達正確的觀念給中小企業主,告訴他們該如何節稅,並建立法遵意識,合法且有效地少繳稅。
會計師、記帳士和律師為什麼要看這本書?
◎ 作者曾任稅務律師,有多年訴訟及非訟經驗,可以協助專業人士正確適用稅法,完整掌握稅法的發展趨勢。
和市面上節稅的書籍有什麼不同?
◎ 本書用案例、故事撰寫。複雜事情簡單化,專業事情通俗化,讀者容易閱讀吸收。
企業主、財務、法務、會計、律師、會計師、記帳士、稅務人員必讀!
扎根 分析企業組織利弊,提供稅務規劃心法
省錢 掌握省稅的四大關鍵,公式在手當省則省
跨界 瞭解跨境交易的風險,劃清企業經營的界線
避險 避免處罰遠離刑責,不犯下不該犯的錯
附【企業稅務風險總體檢】 一張表快速檢查稅務是否合規
本書特色——
◎ 4大單元、14個節稅力、42個案例故事,幫助中小企業建構必備的稅務知識體系,解決長久以來心痛不已的稅務痛點。
◎ 首創以故事為引,白話談稅法。複雜事情簡單化,專業知識通俗化=看得懂,學得會!
◎ 附稅務體檢表,幫助企業快速檢視稅務規劃是否合規。
◎ 傳達正確的稅務觀念,搭建稅務管理的法遵意識。
這本書寫給——
◎ 中小企業主、企業董事、監察人、經理人等高階主管、財務主管/人員、會計主管/人員、法務主管/人員
◎ 為企業提供稅務服務的會計師、律師、記帳士
◎ 稅捐稽徵人員
◎ 對企業稅務管理與風險控管有興趣的人
出書目的
◎ 想要為台灣的中小企業解決長久以來心痛不已的稅務問題。
◎ 中小企業在以下兩種情形,可能會多繳稅款及罰鍰給政府:
1. 該省的沒省:指企業因疏於注意而未享受到租稅優惠,或未能辨識違法的課稅處分。
2. 不該犯卻犯:指企業未注意到稅法規定,因而付出額外代價(例如遭補稅及處罰)。
◎ 這些稅款及罰鍰如果可以省下來,公司的利潤就會增加,員工的薪水就有機會上漲。
中小企業主為什麼要看這本書?
◎ 作者多年來在法官學院、財政人員訓練所、各區國稅局與其他公部門的授課經驗,瞭解國稅局如何課稅,法院如何判決,深切知道國稅局及法院真正在乎什麼。
◎ 傳達正確的觀念給中小企業主,告訴他們該如何節稅,並建立法遵意識,合法且有效地少繳稅。
會計師、記帳士和律師為什麼要看這本書?
◎ 作者曾任稅務律師,有多年訴訟及非訟經驗,可以協助專業人士正確適用稅法,完整掌握稅法的發展趨勢。
和市面上節稅的書籍有什麼不同?
◎ 本書用案例、故事撰寫。複雜事情簡單化,專業事情通俗化,讀者容易閱讀吸收。
產品目錄
前言 節稅力:企業都需要的基本功力
第一部:扎根力
節稅力1 慎選組織
1-1 自己的舞台自己搭——獨資、合夥與公司,何者有利?
1-2 何處是我家?——如何選擇公司登記地
1-3 把公司開在雲端——網路店家的課稅問題
節稅力2 給對法令
2-1 你憑「什麼」要我繳稅?——課稅的法源依據
2-2 與神同行——租稅公平原則的適用
2-3 稅法也可能「違憲」?——違憲審查的救濟管道
節稅力3 迴避風險
3-1 媽祖下凡來查稅——節稅、避稅、逃稅如何區分
3-2 前仆後繼為哪樁?——藉股權移轉規避稅負
3-3 為什麼你可以想怎樣就怎樣?——稅捐債務不可任意改變
第二部:省錢力
節稅力4 降低收入
4-1 如期上演的劇本——假戲真做的收入
4-2 不一樣,就是不一樣——便宜賣的收入如何認列?
4-3 何時賣股票,差別可大了——股權轉讓的最佳時點
節稅力5 增加費損
5-1 錢你A走,稅由我繳——公司的損失如何認列?
5-2 我賺錢你要我繳稅,我虧錢你卻裝沒看見——盈虧互抵
5-3 1加1未必大於2——企業組織架構調整的費用認列
節稅力6 選低稅率
6-1 解鈴還須繫鈴人——租稅協定的適用
6-2 快樂的枷鎖——引進國外技術時的扣繳稅減徵
6-3 方便,不應該隨便——擴大書審制度
節稅力7 爭取抵免
7-1 昂貴的午餐——技術入股與緩課
7-2 笑不出來的企業——研發支出如何適用投資抵減?
7-3 只租不賣,效果加倍——引進國外技術時的權利金免稅
第三部:跨界力
節稅力8 謹慎跨境
8-1 每個人心中都有一間境外公司——境外公司的稅務風險
8-2 美味的湯底——外派人員的薪資費用如何認列?
8-3 你賣的貨打哪來?——網路購物的稅務問題
節稅力9 跟緊潮流
9-1 你真的以為神不知,鬼不覺——跨國租稅資訊交換
9-2 我等著你回來——新上路的CFC稅制
9-3 躹躬盡粹的鮭魚——海外資金回台如何繳稅?
節稅力10 畫清界線
10-1 你的公司真的是你的公司?——股東與公司間的往來
10-2 你的孩子不是你的孩子——母子公司與總分公司的課稅差異
10-3 口說無憑的約定——實際交易對象的認定
第四部:避險力
節稅力11 避免處罰
11-1 你可以罰我壞,但不能罰我呆——違法性認識
11-2 所託非人,誰的錯?——委託他人的法律責任
11-3 有錯就該重罰嗎?——稅捐處罰應考量的因素
節稅力12 遠離刑責
12-1 牢飯的滋味——逃漏稅也有刑事責任
12-2 想自首,談何容易?——自動補報補繳免罰
12-3 別站在老闆那邊!—— 財會主管的法律責任
節稅力13 認真救濟
13-1 你忽略它,再怎麼有理,都會變成無理——訴訟權也有保存期限
13-2 遲到總比沒到好——有利事證的事後補提
13-3 一動不如一靜——分散存款與舉證責任
節稅力14 好好道別
14-1 不在其位,仍要扣其稅——負責人變更與扣繳義務
14-2 呷緊弄破碗——企業經營如何善終?
14-3 要跑路前請先繳稅——公司欠稅負責人的法律責任
結語 你需要的不只是精準節稅,而是安定節稅
附錄 企業稅務風險總體檢——精準節稅自我檢核表格
第一部:扎根力
節稅力1 慎選組織
1-1 自己的舞台自己搭——獨資、合夥與公司,何者有利?
1-2 何處是我家?——如何選擇公司登記地
1-3 把公司開在雲端——網路店家的課稅問題
節稅力2 給對法令
2-1 你憑「什麼」要我繳稅?——課稅的法源依據
2-2 與神同行——租稅公平原則的適用
2-3 稅法也可能「違憲」?——違憲審查的救濟管道
節稅力3 迴避風險
3-1 媽祖下凡來查稅——節稅、避稅、逃稅如何區分
3-2 前仆後繼為哪樁?——藉股權移轉規避稅負
3-3 為什麼你可以想怎樣就怎樣?——稅捐債務不可任意改變
第二部:省錢力
節稅力4 降低收入
4-1 如期上演的劇本——假戲真做的收入
4-2 不一樣,就是不一樣——便宜賣的收入如何認列?
4-3 何時賣股票,差別可大了——股權轉讓的最佳時點
節稅力5 增加費損
5-1 錢你A走,稅由我繳——公司的損失如何認列?
5-2 我賺錢你要我繳稅,我虧錢你卻裝沒看見——盈虧互抵
5-3 1加1未必大於2——企業組織架構調整的費用認列
節稅力6 選低稅率
6-1 解鈴還須繫鈴人——租稅協定的適用
6-2 快樂的枷鎖——引進國外技術時的扣繳稅減徵
6-3 方便,不應該隨便——擴大書審制度
節稅力7 爭取抵免
7-1 昂貴的午餐——技術入股與緩課
7-2 笑不出來的企業——研發支出如何適用投資抵減?
7-3 只租不賣,效果加倍——引進國外技術時的權利金免稅
第三部:跨界力
節稅力8 謹慎跨境
8-1 每個人心中都有一間境外公司——境外公司的稅務風險
8-2 美味的湯底——外派人員的薪資費用如何認列?
8-3 你賣的貨打哪來?——網路購物的稅務問題
節稅力9 跟緊潮流
9-1 你真的以為神不知,鬼不覺——跨國租稅資訊交換
9-2 我等著你回來——新上路的CFC稅制
9-3 躹躬盡粹的鮭魚——海外資金回台如何繳稅?
節稅力10 畫清界線
10-1 你的公司真的是你的公司?——股東與公司間的往來
10-2 你的孩子不是你的孩子——母子公司與總分公司的課稅差異
10-3 口說無憑的約定——實際交易對象的認定
第四部:避險力
節稅力11 避免處罰
11-1 你可以罰我壞,但不能罰我呆——違法性認識
11-2 所託非人,誰的錯?——委託他人的法律責任
11-3 有錯就該重罰嗎?——稅捐處罰應考量的因素
節稅力12 遠離刑責
12-1 牢飯的滋味——逃漏稅也有刑事責任
12-2 想自首,談何容易?——自動補報補繳免罰
12-3 別站在老闆那邊!—— 財會主管的法律責任
節稅力13 認真救濟
13-1 你忽略它,再怎麼有理,都會變成無理——訴訟權也有保存期限
13-2 遲到總比沒到好——有利事證的事後補提
13-3 一動不如一靜——分散存款與舉證責任
節稅力14 好好道別
14-1 不在其位,仍要扣其稅——負責人變更與扣繳義務
14-2 呷緊弄破碗——企業經營如何善終?
14-3 要跑路前請先繳稅——公司欠稅負責人的法律責任
結語 你需要的不只是精準節稅,而是安定節稅
附錄 企業稅務風險總體檢——精準節稅自我檢核表格
作者介紹
姓名:陳衍任 臺灣大學法律學院助理教授/德國奧格斯堡大學法學博士/德國科隆大學企業稅法碩士 多年稅務律師執業經驗,長期研究稅法,並發表許多稅法領域的文章在TSSCI期刊及專書論文。 曾榮獲2022年臺科大教學優良獎;八次獲頒臺科大創新教學、數位教學及遠距教學獎勵;連續兩年獲得教育部教學實踐研究計畫獎勵;連續三年獲得科技部延攬特殊優秀人才獎勵。兩次通過教育部公費留學考試,並以「財經法學(租稅領域)」得獎者身分留學德國。 在公共服務方面,目前為財政部臺北關復查委員會委員、財政部人權工作小組委員及財政部財政人員訓練所講座;同時為司法院稅務事件審理法研究制定委員會委員、司法院稅務類型專業法官證明書審查委員、臺北高等行政法院調解委員及司法院法官學院講座。 每年在法官學院、財政部財政人員訓練所、各區國稅局與其他公部門、臺灣金融研訓院、中華公司治理協會、會計研究發展基金會、各上市櫃公司董事進修課程及企業內訓課程、律師公會、會計師公會、104人資市集等單位授課。 發現不少企業在經營過程中經常面臨稅務風險,希望透過多年的研究與實務經驗分享,幫助更多企業解決稅務難題。 個人網站:https://taxyj.tw 個人信箱:yenjenchen@ntu.edu.
規格
誠品貨碼 / 2682779879001
ISBN13 / 9786263900455
ISBN10 /
EAN貨碼 / 9786263900448
頁數 / 445
語言 / 1:中文/繁體
級別 / N:無
檔案格式 / EPUB流式(3MB)
檔案匯出格式 / EPUB 提供 Adobe DRM
TTS朗讀 / EPUB不提供TTS朗讀
退貨說明
退貨須知:
- 依照消費者保護法的規定,您享有商品貨到次日起七天猶豫期(含例假日)的權益(請注意!猶豫期非試用期),辦理退貨之商品必須是全新狀態(不得有刮傷、破損、受潮)且需完整(包含全部商品、配件、原廠內外包裝、贈品及所有附隨文件或資料的完整性等)。
- 請您以送貨廠商使用之包裝紙箱將退貨商品包裝妥當,若原紙箱已遺失,請另使用其他紙箱包覆於商品原廠包裝之外,切勿直接於原廠包裝上黏貼紙張或書寫文字。若原廠包裝損毀將可能被認定為已逾越檢查商品之必要程度,本公司得依毀損程度扣除回復原狀必要費用(整新費)後退費;請您先確認商品正確、外觀可接受,再行拆封,以免影響您的權利;若為產品瑕疵,本公司接受退貨。
依「通訊交易解除權合理例外情事適用準則」,下列商品不適用七日猶豫期,除產品本身有瑕疵外,不接受退貨:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮蔬果、乳製品、冷凍冷藏食材、蛋糕)
- 依消費者要求所為之客製化給付。(如:客製印章、鋼筆刻字)
- 報紙、期刊或雜誌。
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書)
- 已拆封之個人衛生用品。(如:內衣褲、襪類、褲襪、刮鬍刀、除毛刀等貼身用品)
- 國際航空客運服務。
若您退貨時有下列情形,可能被認定已逾越檢查商品之必要程度而須負擔為回復原狀必要費用(整新費),或影響您的退貨權利,請您在拆封前決定是否要退貨:
- 以數位或電磁紀錄形式儲存或著作權相關之商品(包含但不限於CD、VCD、DVD、電腦軟體等) 包裝已拆封者(除運送用之包裝以外)。
- 耗材(包含但不限於墨水匣、碳粉匣、紙張、筆類墨水、清潔劑補充包等)之商品包裝已拆封者(除運送用之包裝以外)。
- 衣飾鞋類/寢具/織品(包含但不限於衣褲、鞋子、襪子、泳裝、床單、被套、填充玩具)或之商品缺件(含購買商品、附件、內外包裝、贈品等)或經剪標或下水或商品有不可回復之髒污或磨損痕跡。
- 食品、美容/保養用品、內衣褲等消耗性或個人衛生用品、商品銷售頁面上特別載明之商品已拆封者(除運送用之包裝外一切包裝、包括但不限於瓶蓋、封口、封膜等接觸商品內容之包裝部分)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 家電、3C、畫作、電子閱讀器等商品,除商品本身有瑕疵外,退回之商品已拆封(除運送用之包裝外一切包裝、包括但不限於封膜等接觸商品內容之包裝部分、移除封條、拆除吊牌、拆除貼膠或標籤等情形)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 退貨程序請參閱【客服專區→常見問題→誠品線上退貨退款】之說明。
付款/配送
