防詐3要訣:不聽信、不操作、掛斷電話


79
280221
查詢門市庫存
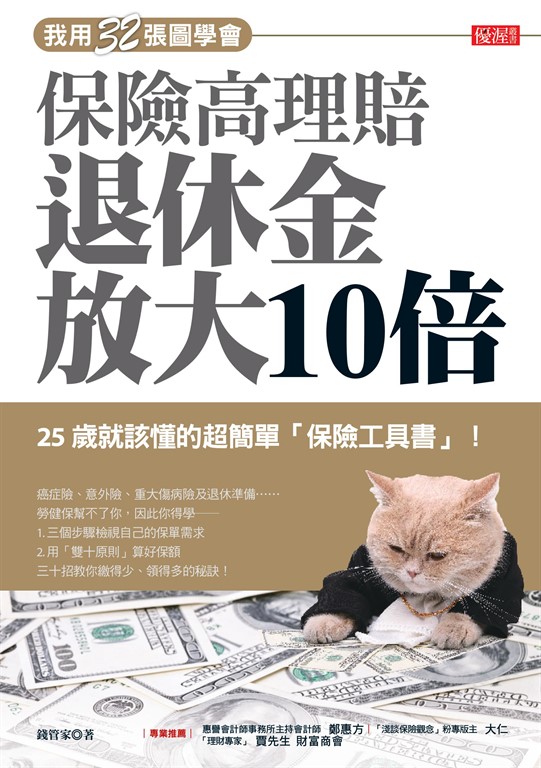
這是一本超簡單「保險工具書」!
想拒絕黑心業務,一定要懂的知識!
癌症險、意外險、重大傷病險及退休準備……
勞健保幫不了你,因此你得學 ──
1. 三個步驟檢視自己的保單需求
2...
想拒絕黑心業務,一定要懂的知識!
癌症險、意外險、重大傷病險及退休準備……
勞健保幫不了你,因此你得學 ──
1. 三個步驟檢視自己的保單需求
2...
內容簡介
這是一本超簡單「保險工具書」!
想拒絕黑心業務,一定要懂的知識!
癌症險、意外險、重大傷病險及退休準備……
勞健保幫不了你,因此你得學 ──
1. 三個步驟檢視自己的保單需求
2. 用「雙十原則」算好保額
三十招教你繳得少、領得多的秘訣!
根據1111人力銀行調查,8成以上的上班族擔心退休金不夠用,
根據衛福部統計,每個人一生至少負擔一百萬元的醫療費。
這年頭只靠勞、健保絕對不夠,購買商業保險是必須的,
但你花的保費值得嗎?你的保單符合實際需求嗎?
別擔心!本書的4大特色,讓你繳得少、領得多、退休沒煩惱!
◎特色1:破除常見的保險迷思,免當冤大頭!
觀念正確才是買保險的第一步。「保費」的高低並不代表「保障」的高低,買得多也不一定保障就多,先破解保險的迷思,再來搞懂合約條款。
? 迷思1:儲蓄險是未來的保障,投入資金愈多愈好?
錯!得留點生活費在身邊,有急用時才不會被套牢。
? 迷思2:買終身壽險,才「終生有保障」?
錯!終身壽險保費高,剛結婚生子哪來的餘錢?不如先買定期壽險。
? 迷思3:只要保了醫療險,生病住院不用出一塊錢?
錯! 看護和健康補給品都得「自費」,是一筆額外開銷!
? 迷思4:癌症名列十大死因,只要有防癌險就不怕罹癌?
錯!標靶藥物治療是未來趨勢,但多半沒理賠須自付!
◎特色2:歸納30個保險基本常識,最簡單的保險工具書
本書分析各險種優缺點、解說保單常見的專有名詞,幫你搞清楚自己到底需要什麼保障,就算小資族也能聰明規劃保單、做好風險保護傘。
? 健保的3大缺口及補足步驟
? 瞭解勞工退休金、勞保年金
? 5大商業險優缺點比較
? 分析常見的儲蓄險4種類型
? 辨別業務專業度的7個方法
? 聽懂電銷保單的9個撇步
◎特色3:用32圖表學會看保單,靠自己就能買對保險
保單上密密麻麻的條款,是不是有看沒有懂。別擔心!本書用圖表把條款變簡單了,教你看懂保單裡的眉眉角角,讓你知道保障差異在哪裡、該怎麼針對個人需求選擇保障。
圖表 健保不給付的5大醫療需求
圖表 定存與儲蓄險利率比較
圖表 儲蓄險類型和保障方式比較
圖表 遞減型壽險(房貸壽險)是什麼?
圖表 怎麼用醫療險補住院缺口?
圖表「日額型」和「實支實付型」如何分辨?
圖表 剖腹產給付缺口,保險該怎麼補?
圖表 診斷證明書怎麼寫?
◎特色4:破解業務推銷話術,不切實際的保單通通OUT!
不少業務推銷時總是避重就輕,結果當事情發生時,消費者才發現理賠不如預期。本書為你探出業務沒說的「真相」,弄懂這些內行人才知道的秘密,才能不花冤枉錢、不被業務牽著走。
? 保單的利率比定存利率高,投報率比較好……是真的嗎?
? 免體檢就可以直接投保,所以有病史也不用告知……是真的嗎?
? 「一天只要一杯咖啡的保費」、「想用錢隨時都可以提領」……是真的嗎?
? 「日額給付」的醫療險理賠,住院幾天賠幾天……是真的嗎?
? 只要是癌症相關的住院手術,防癌險都會負責理賠……是真的嗎?
想拒絕黑心業務,一定要懂的知識!
癌症險、意外險、重大傷病險及退休準備……
勞健保幫不了你,因此你得學 ──
1. 三個步驟檢視自己的保單需求
2. 用「雙十原則」算好保額
三十招教你繳得少、領得多的秘訣!
根據1111人力銀行調查,8成以上的上班族擔心退休金不夠用,
根據衛福部統計,每個人一生至少負擔一百萬元的醫療費。
這年頭只靠勞、健保絕對不夠,購買商業保險是必須的,
但你花的保費值得嗎?你的保單符合實際需求嗎?
別擔心!本書的4大特色,讓你繳得少、領得多、退休沒煩惱!
◎特色1:破除常見的保險迷思,免當冤大頭!
觀念正確才是買保險的第一步。「保費」的高低並不代表「保障」的高低,買得多也不一定保障就多,先破解保險的迷思,再來搞懂合約條款。
? 迷思1:儲蓄險是未來的保障,投入資金愈多愈好?
錯!得留點生活費在身邊,有急用時才不會被套牢。
? 迷思2:買終身壽險,才「終生有保障」?
錯!終身壽險保費高,剛結婚生子哪來的餘錢?不如先買定期壽險。
? 迷思3:只要保了醫療險,生病住院不用出一塊錢?
錯! 看護和健康補給品都得「自費」,是一筆額外開銷!
? 迷思4:癌症名列十大死因,只要有防癌險就不怕罹癌?
錯!標靶藥物治療是未來趨勢,但多半沒理賠須自付!
◎特色2:歸納30個保險基本常識,最簡單的保險工具書
本書分析各險種優缺點、解說保單常見的專有名詞,幫你搞清楚自己到底需要什麼保障,就算小資族也能聰明規劃保單、做好風險保護傘。
? 健保的3大缺口及補足步驟
? 瞭解勞工退休金、勞保年金
? 5大商業險優缺點比較
? 分析常見的儲蓄險4種類型
? 辨別業務專業度的7個方法
? 聽懂電銷保單的9個撇步
◎特色3:用32圖表學會看保單,靠自己就能買對保險
保單上密密麻麻的條款,是不是有看沒有懂。別擔心!本書用圖表把條款變簡單了,教你看懂保單裡的眉眉角角,讓你知道保障差異在哪裡、該怎麼針對個人需求選擇保障。
圖表 健保不給付的5大醫療需求
圖表 定存與儲蓄險利率比較
圖表 儲蓄險類型和保障方式比較
圖表 遞減型壽險(房貸壽險)是什麼?
圖表 怎麼用醫療險補住院缺口?
圖表「日額型」和「實支實付型」如何分辨?
圖表 剖腹產給付缺口,保險該怎麼補?
圖表 診斷證明書怎麼寫?
◎特色4:破解業務推銷話術,不切實際的保單通通OUT!
不少業務推銷時總是避重就輕,結果當事情發生時,消費者才發現理賠不如預期。本書為你探出業務沒說的「真相」,弄懂這些內行人才知道的秘密,才能不花冤枉錢、不被業務牽著走。
? 保單的利率比定存利率高,投報率比較好……是真的嗎?
? 免體檢就可以直接投保,所以有病史也不用告知……是真的嗎?
? 「一天只要一杯咖啡的保費」、「想用錢隨時都可以提領」……是真的嗎?
? 「日額給付」的醫療險理賠,住院幾天賠幾天……是真的嗎?
? 只要是癌症相關的住院手術,防癌險都會負責理賠……是真的嗎?
產品目錄
前言 超簡單「保險工具書」,真希望我25歲前就能懂!
Part 1 為什麼勞、健保的保障不足?
1-1 【小測驗】關於勞健保,你知道多少?
1-2 勞健保保障不斷縮水,規劃保險要趁早
圖表1 有沒有買保險,生病的開銷差很多
1-3 退休金領多少,自己都查得到
圖表2 什麼是勞工退休金?
圖表3 什麼是勞保年金?
圖表4 查查自己的退休金有多少?
1-4 健保三大缺口,可以用商業保險補足
圖表5 健保不給付的5大醫療需求
Part 2 補勞保不足,3招「保你存到」千萬退休金!
2-1 你的退休金夠用嗎?算算看就知道
2-2 學靜子阿嬤用儲蓄險存到千萬退休金
2-3 要繳少領多,你得愈年輕買愈好
圖表6 用商業保險補退休缺口的3個案例
2-4 儲蓄險跟減肥一樣,需要毅力
圖表7 定存與儲蓄險利率比較
圖表8 儲蓄險類型和保障方式比較
2-5 儲蓄險保額不能過高,必須量力而為
圖表9 儲蓄險工具1:郵政壽險
圖表10 儲蓄險工具2:6~10年期儲蓄險
圖表11 儲蓄險工具3:6~10年期外幣保單
圖表12 儲蓄險工具4:年金保險
2-6用壽險包裝成的儲蓄險 ,讓人「活著也能領」
圖表13 壽險4大類型
圖表14 遞減型壽險(房貸壽險)是什麼?
圖表15 看出儲蓄險保單的祕密
Part 3 補健保不足,善用4種險讓「理賠放大」十倍!
3-1【住院】 要知道!實支實付有上限
圖表16 「日額型」和「實支實付型」如何分辨?
圖表17 「實支實付型」給付限額怎麼看?
圖表18 補健保住院險的缺口
3-2【癌症】 要知道!標靶藥物不給付
圖表19 標靶藥物有沒有理賠,該怎麼看?
圖表20 癌症險理賠方式有兩種
圖表20 三大醫療險種比較
3-3【生產】 要知道!非必要剖腹不理賠
圖表21 剖腹生產,保險到底賠不賠?
圖表22 剖腹產給付缺口,保險該怎麼補?
圖表23 門診手術費用,有沒有理賠看清楚
3-4【門診手術】 要知道!門診手術≠住院手術
Part 4 保單合約密密麻麻,該怎麼看不吃虧?
4-1 【醫療險】「實支實付」和「日額型」,哪個比較划算?
圖表24 怎麼用醫療險補住院缺口?
圖表25 醫療險保單怎麼看?
4-2 【防癌險】 癌症分等級,不夠嚴重只賠一點點
圖表26 防癌險的類型有兩種
圖表27 防癌險保單怎麼看?
4-3 【意外險】先「意外」還是先「疾病」?診斷證明書很重要!
圖表28 意外險類型有兩種
圖表29 診斷證明書怎麼寫?
4-4 【重大傷病險】因為健保大多不給付,所以保障範圍擴大較安全
Part 5 如何避免繳不起、領不到的窘境?
5-1 用「雙十原則」計算保費
5-2 考量負擔,別把錢全貢獻給保險
5-3 有急用,認賠解約也別用保單貸款
5-4 預定利率≠實質投資報酬
圖表30 解約金就是保單價值
Part 6 如何避開黑心業務的話術?
6-1 7個方法辨別業務的專業度
6-2 9個撇步探出電銷保單的祕密
圖表31 電話買保單正確流程
6-3 萬一買錯保單怎麼辦?用3方法解決!
6-4 戳破業務的話術,用4個案例說明
Part 7 怎樣花小錢還能買到高保障?
7-1 保險不能少,保費不該多
7-2 怎麼用花小錢買到大保障?
7-3 不同人生階段,有不同保險重點
7-4 現在就把你的保單翻出來檢視
圖表32 填要保書注意事項
Part 1 為什麼勞、健保的保障不足?
1-1 【小測驗】關於勞健保,你知道多少?
1-2 勞健保保障不斷縮水,規劃保險要趁早
圖表1 有沒有買保險,生病的開銷差很多
1-3 退休金領多少,自己都查得到
圖表2 什麼是勞工退休金?
圖表3 什麼是勞保年金?
圖表4 查查自己的退休金有多少?
1-4 健保三大缺口,可以用商業保險補足
圖表5 健保不給付的5大醫療需求
Part 2 補勞保不足,3招「保你存到」千萬退休金!
2-1 你的退休金夠用嗎?算算看就知道
2-2 學靜子阿嬤用儲蓄險存到千萬退休金
2-3 要繳少領多,你得愈年輕買愈好
圖表6 用商業保險補退休缺口的3個案例
2-4 儲蓄險跟減肥一樣,需要毅力
圖表7 定存與儲蓄險利率比較
圖表8 儲蓄險類型和保障方式比較
2-5 儲蓄險保額不能過高,必須量力而為
圖表9 儲蓄險工具1:郵政壽險
圖表10 儲蓄險工具2:6~10年期儲蓄險
圖表11 儲蓄險工具3:6~10年期外幣保單
圖表12 儲蓄險工具4:年金保險
2-6用壽險包裝成的儲蓄險 ,讓人「活著也能領」
圖表13 壽險4大類型
圖表14 遞減型壽險(房貸壽險)是什麼?
圖表15 看出儲蓄險保單的祕密
Part 3 補健保不足,善用4種險讓「理賠放大」十倍!
3-1【住院】 要知道!實支實付有上限
圖表16 「日額型」和「實支實付型」如何分辨?
圖表17 「實支實付型」給付限額怎麼看?
圖表18 補健保住院險的缺口
3-2【癌症】 要知道!標靶藥物不給付
圖表19 標靶藥物有沒有理賠,該怎麼看?
圖表20 癌症險理賠方式有兩種
圖表20 三大醫療險種比較
3-3【生產】 要知道!非必要剖腹不理賠
圖表21 剖腹生產,保險到底賠不賠?
圖表22 剖腹產給付缺口,保險該怎麼補?
圖表23 門診手術費用,有沒有理賠看清楚
3-4【門診手術】 要知道!門診手術≠住院手術
Part 4 保單合約密密麻麻,該怎麼看不吃虧?
4-1 【醫療險】「實支實付」和「日額型」,哪個比較划算?
圖表24 怎麼用醫療險補住院缺口?
圖表25 醫療險保單怎麼看?
4-2 【防癌險】 癌症分等級,不夠嚴重只賠一點點
圖表26 防癌險的類型有兩種
圖表27 防癌險保單怎麼看?
4-3 【意外險】先「意外」還是先「疾病」?診斷證明書很重要!
圖表28 意外險類型有兩種
圖表29 診斷證明書怎麼寫?
4-4 【重大傷病險】因為健保大多不給付,所以保障範圍擴大較安全
Part 5 如何避免繳不起、領不到的窘境?
5-1 用「雙十原則」計算保費
5-2 考量負擔,別把錢全貢獻給保險
5-3 有急用,認賠解約也別用保單貸款
5-4 預定利率≠實質投資報酬
圖表30 解約金就是保單價值
Part 6 如何避開黑心業務的話術?
6-1 7個方法辨別業務的專業度
6-2 9個撇步探出電銷保單的祕密
圖表31 電話買保單正確流程
6-3 萬一買錯保單怎麼辦?用3方法解決!
6-4 戳破業務的話術,用4個案例說明
Part 7 怎樣花小錢還能買到高保障?
7-1 保險不能少,保費不該多
7-2 怎麼用花小錢買到大保障?
7-3 不同人生階段,有不同保險重點
7-4 現在就把你的保單翻出來檢視
圖表32 填要保書注意事項
規格
誠品貨碼 / 2681961062009
ISBN13 / 9789865564094
ISBN10 / 9865564092
EAN貨碼 / 9789865564094
頁數 / 208
注音版 / 否
裝訂 / P:平裝
語言 / 1:中文/繁體
尺寸 / 21X14.8X1.2CM
級別 / N:無
退貨說明
退貨須知:
- 依照消費者保護法的規定,您享有商品貨到次日起七天猶豫期(含例假日)的權益(請注意!猶豫期非試用期),辦理退貨之商品必須是全新狀態(不得有刮傷、破損、受潮)且需完整(包含全部商品、配件、原廠內外包裝、贈品及所有附隨文件或資料的完整性等)。
- 請您以送貨廠商使用之包裝紙箱將退貨商品包裝妥當,若原紙箱已遺失,請另使用其他紙箱包覆於商品原廠包裝之外,切勿直接於原廠包裝上黏貼紙張或書寫文字。若原廠包裝損毀將可能被認定為已逾越檢查商品之必要程度,本公司得依毀損程度扣除回復原狀必要費用(整新費)後退費;請您先確認商品正確、外觀可接受,再行拆封,以免影響您的權利;若為產品瑕疵,本公司接受退貨。
依「通訊交易解除權合理例外情事適用準則」,下列商品不適用七日猶豫期,除產品本身有瑕疵外,不接受退貨:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮蔬果、乳製品、冷凍冷藏食材、蛋糕)
- 依消費者要求所為之客製化給付。(如:客製印章、鋼筆刻字)
- 報紙、期刊或雜誌。
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書)
- 已拆封之個人衛生用品。(如:內衣褲、襪類、褲襪、刮鬍刀、除毛刀等貼身用品)
- 國際航空客運服務。
若您退貨時有下列情形,可能被認定已逾越檢查商品之必要程度而須負擔為回復原狀必要費用(整新費),或影響您的退貨權利,請您在拆封前決定是否要退貨:
- 以數位或電磁紀錄形式儲存或著作權相關之商品(包含但不限於CD、VCD、DVD、電腦軟體等) 包裝已拆封者(除運送用之包裝以外)。
- 耗材(包含但不限於墨水匣、碳粉匣、紙張、筆類墨水、清潔劑補充包等)之商品包裝已拆封者(除運送用之包裝以外)。
- 衣飾鞋類/寢具/織品(包含但不限於衣褲、鞋子、襪子、泳裝、床單、被套、填充玩具)或之商品缺件(含購買商品、附件、內外包裝、贈品等)或經剪標或下水或商品有不可回復之髒污或磨損痕跡。
- 食品、美容/保養用品、內衣褲等消耗性或個人衛生用品、商品銷售頁面上特別載明之商品已拆封者(除運送用之包裝外一切包裝、包括但不限於瓶蓋、封口、封膜等接觸商品內容之包裝部分)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 家電、3C、畫作、電子閱讀器等商品,除商品本身有瑕疵外,退回之商品已拆封(除運送用之包裝外一切包裝、包括但不限於封膜等接觸商品內容之包裝部分、移除封條、拆除吊牌、拆除貼膠或標籤等情形)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 退貨程序請參閱【客服專區→常見問題→誠品線上退貨退款】之說明。
付款/配送