防詐3要訣:不聽信、不操作、掛斷電話



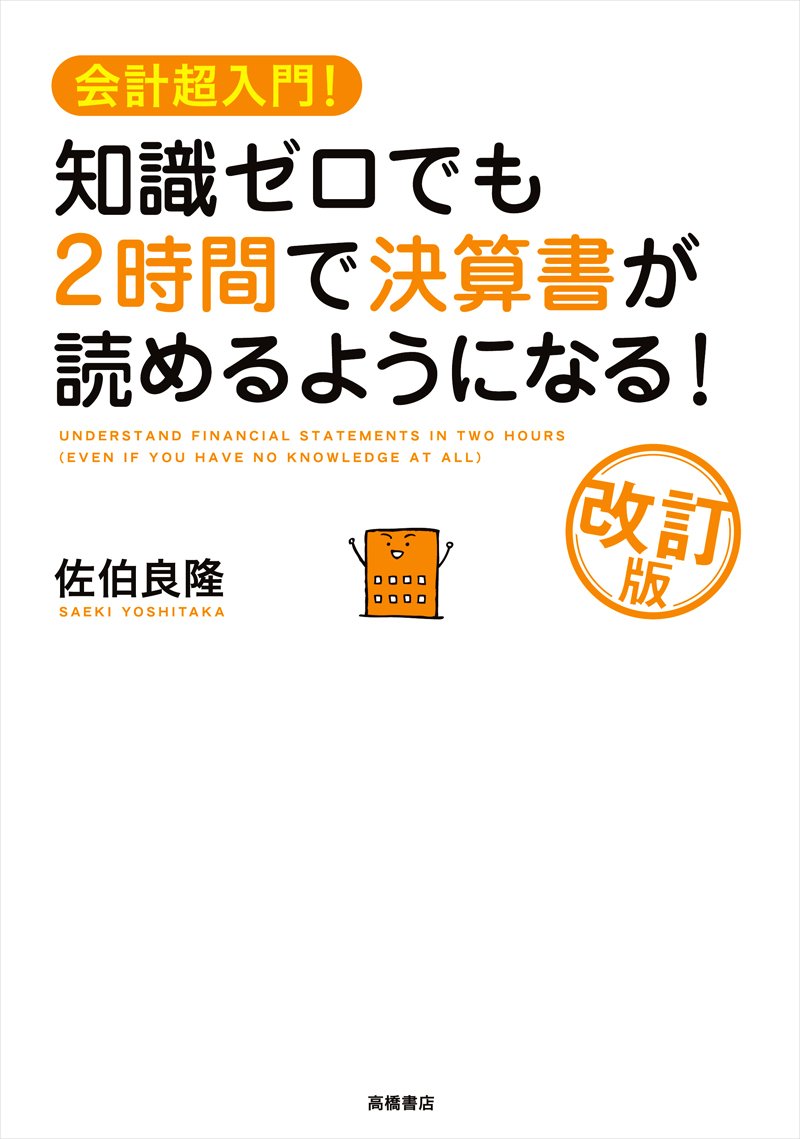
內容簡介
∖日本累積銷售突破10萬冊∕
100分鐘超速讀‧靠直覺就能理解!
哈佛MBA管理觀點┼基金管理人投資觀點
精煉3大投資觀點╳4種數字分析法╳7家熱門企業財報
重點教學「會賺錢」的財報長怎樣!
「表格看來好像無字天書」、「會計科目總是記不住」、「數學不好是不是就看不懂」、「資訊一堆,有哪些重點嗎?」財務報表總是給人學習門檻很高、難讀又不好應用的想法。但其實,財務報表的重點只有這三項:
●企業有沒有賺錢?
●公司不會破產、倒閉吧?
●規模會不會再成長、擴大?
作者將哈佛MBA所學的經營管理法則,以及擔任基金管理人培養出來的投資觀點,統整成簡單易懂、生活化的比喻,讓讀者光靠直覺就能一目了然、自然而然讀懂財務報表。
【基礎‧入門的表格用途:以「人體」為例:】
●損益表=運動成績單:彙整一年運動成果,運動量(銷貨收入)夠嗎?無效益活動(費用)有多少?
●資產負債表=健康診斷書:記錄公司的健康狀態,身材(資產)屬於肌肉體質、還是虛胖體質?
●現金流量表=血液循環檢查表:記錄血液(現金)循環流進與流出量,觀察公司呈現貧血狀態、還是血液充足?
◎舉例說明:損益表的銷貨收入(運動量)-費用(無效益的動作)=利益(行進距離‧成果)
以游泳比賽來比喻,如果一個人游泳時的無效益動作太多,勢必會影響比賽成果。公司也是如此,如果公司銷貨收入(運動量)增加,但花費費用(無效益)也增加的話,利益(成果)就會減少。藉由上述案例,我們可以這樣理解損益表:為了獲取利益,公司採取了多少動作、然後這些動作是否有效益?
【分析‧理解數值的意義:3大觀點、4種分析法判斷公司內部狀態】
◎3大觀點分析:
●收益性:審視企業有沒有賺錢。銷貨毛利率→得知商品附加價值的高低;營業利益率→得知本業的獲利能力……
●穩定性:審視有無破產、倒閉風險。自有資本比率→現金的流向是否有異常;流動比率愈高、固定資產對股東權益比率愈低則公司愈穩定……
●成長性:企業規模會不會再成長、擴大。確認銷貨毛利率是否隨著銷貨收入增加率一同上升;資產報酬率是否與資產增加的速相同;負債與淨資產之間的平衡槓桿比例……
◎4種數字分析法:
●數值分析:檢視財務報表中實際的數值,判斷公司經營狀況。
●比率分析:結合三表數字,計算出百分比(%)的分析方法。透過計算比率,透視表面數字無法得知的內部狀態。
●時序分析:與過去數值比較,檢視當期數值是增加(上升)或減少(下降),藉此分析公司的成長趨勢。
●其他公司比較分析:與同業其他公司的財務報表數值進行比較,分析公司在整體市場的占有率,確認行業前景。
【實踐‧解讀財報案例:實際分析7間熱門企業財報案例,現學即用】
●順風順水的豐田汽車,即使銷量下降,利潤仍為日本最高!這是怎麼一回事?
●從Facehook改名後的Meta,備受矚目的元宇宙竟然出現虧損,經營出現危機了嗎?
●推特日本的使用率高於其他社群平台,但地區收入卻大輸美國地區,未來經營策略應該著重在哪?
●三菱商事拜能源價格所賜創下利潤最高,這種多元投資的綜合型企業該如何判斷未來趨勢?
●日本獨角獸網路二手交易Mercari,明明負債一堆,為什麼總能借到充裕的資金呢?
●搭上半導體熱的東京威力科創,創下公司史上最佳收益,充裕的資本是否代表投資人可以安心投資呢?
●昔日音響大廠安橋公司最終破產,有辦法在危機發生之前及早止損、挽救頹勢嗎?
●台灣也有分店的日本第一大餐飲集團善商(ZENSHO),疫情期間生意大好,但面對原物料上漲又該如何因應呢?
【本書特色】
●100分鐘讀完基礎→分析→實踐:捨棄先解說會計科目與財務報表的學科理論,直接說明報表的邏輯架構與用途,再實際分析企業經營狀況,100分鐘完全搞懂財務報表。
●超生活化比喻、憑直覺理解,把財報當成公司健康診斷書:損益表是運動成績單;資產負債表是健康診斷書;現金流量表是血液循環檢查表,能夠無障礙、直覺式理解表格用途。
●一次滿足投資、經營需求的3大觀點+4種分析法:從財報上看出企業的收益性、穩定性、成長性;佐以數值分析,讓數字自己講出企業的內部狀態,投資人可以判別投資標的,經營者可以擬定經營方向。●現學現賣,帶你解讀7大話題企業報表:現實中不存在完美的財務報表,本書直接帶你回到現實世界,看看7間國際大企業的財報該從哪裡開始看、怎麼解讀、怎麼建立自己的觀點。
產品目錄
推薦序 掌握人生資源的洞見與智慧/郝旭烈
推薦序 給財務報表初學者的快速入門書 /鄭惠方
推薦序 踏上財報實戰分析的成功捷徑/羅澤鈺
第1章 理解財務報告書的結構
【入門01】財務報表內容用二大類就能概括!:什麼是財務報表?包含哪些內容?
【入門02】為什麼需要財務報表?:財務報表由「誰看」、「為何要看」、「看哪裡」?
【入門03】財務報表第1張表:損益表(P/L):首先,建立想像①
【入門04】財務報表第2張表:資產負債表(B/S):首先,建立想像②
【入門05】財務報表第3張表:現金流量表(C/S):首先,建立想像③
【入門06】從3個觀點來看財務三表:分析公司基本面
【專欄】必備會計知識① 什麼是「合併財務報表」?
第2章 說明財務三表的閱讀方式
【基礎01】損益表的利益種類:損益表的結構
【基礎02】解讀損益表的關鍵:損益表的基礎知識
【基礎03】資產負債表「左」、「右」兩邊分開看:資產負債表的結構
【基礎04】解讀資產負債表的關鍵:資產負債表的基礎知識
【基礎05】現金流量表分成三部分:現金流量表的結構
【基礎06】解讀現金流量表的關鍵:現金流量表的基礎知識
【基礎07】結合財務三表一起看:理解財務報表之間的關聯
【專欄】必備會計知識② 理解國際財務報導準則(IFRSs)的架構!
第3章 從財務三表挖掘公司的「收益性」
【分析01】解讀財務報告書的4個分析法:財務報表該怎麼分析?
【分析02】看相對於銷貨收入的收益率:如何解讀公司的「收益性」①
【分析03】看資產報酬率(ROA):如何解讀公司的「收益性」②
【分析04】看股東權益報酬率(ROE):如何解讀公司的「收益性」③
【分析05】理解「利益變動」與「損益平衡」:如何解讀公司的「收益性」④
【專欄】必備的會計知識③ 從股價看公司的評價
第4章 從財務三表挖掘公司的「穩定性」
【分析01】分析公司破產的原因:為何公司會倒閉?
【分析02】看資產負債表的「上」、「下」平衡:如何解讀公司的「穩定性」①
【分析03】看資產負債表的「左」、「右」平衡:如何解讀公司的「穩定性」②
【分析04】綜合觀察財務三表:如何解讀公司的「穩定性」③
【分析05】確認現金的流量與流向:如何解讀公司的「穩定性」④
【分析06】正確理解「營運資金」:如何解讀公司的「穩定性」⑤
【專欄】必備的會計知識④〔前篇〕全球企業陸續採用!理解國際財務報導準則架構
第5章 從財務三表挖掘公司的「成長性」
【分析01】如何分辨公司的成長是真是假?:公司如何才能成長?
【分析02】注意「銷貨收入」與「收益」的成長比例:如何解讀公司的「成長性」①
【分析03】說明公司的成長模式:如何解讀公司的「成長性」②
【專欄】必備的會計知識⑤〔後篇〕全球企業陸續採用!理解國際財務報導準則架構
第6章 解讀熱門公司的財務報表
【實踐導讀】解讀隱身於財報數字下的「企業故事」:閱讀財務報表有先後順序嗎?
【實踐01】解讀豐田汽車的財務報告:擊退新冠疫情,打造「收益不動如山」體質
【實踐02】解讀Meta與推特的財務報告:全球最大規模的社群平台,「GAFA」四大巨頭之一
【實踐03】解讀三菱商事的財務報表:巴菲特也加碼、日本畢業生就業人氣第一商社,其經營現況與未來走向究竟如何?
【實踐04】解讀Mercari的財務報告:新冠肺炎疫情讓電商使用者大增,這勢頭能延續到何時?
【實踐05】解讀東京威力科創的財務報表:夏季獎金超過300萬日圓!半導體設備製造商霸主實力究竟如何?
【實踐06】解讀安橋公司的財務報表:瀕臨破產之際,財務報表有出現「危險訊號」嗎?
【實踐07】解讀善商集團的財務報表:台灣也有分店的日本最大外食集團,因新冠肺炎疫情而創下收益紀錄
中日英名詞對照表
作者介紹
姓名:佐伯良隆Saeki Yoshitaka
畢業於早稻田大學政治經濟學系。哈佛大學商學研究所修畢(MBA)。除了曾在日本開發銀行(現為日本政策投資銀行)處理法人融資業務外,亦規畫財務進修課程並擔任講師。其後於美國投資顧問公司聯博資產管理(Alliance Bernstein)擔任股票投資的基金管理人,活躍於金融界的最前線。現在則為Globis經營研究所財務學教授,同時亦擔任企業的財務顧問。
—譯者簡介—
姓名:方瑜
國立台灣大學會計系畢。日本慶應義塾大學藝術管理碩士。美國紐約州會計師考試及格,曾任職於四大會計事務所EY安永會計師事務所。譯有《開花之人:福原有信的資生堂創業物語》(天下雜誌)、《寶塚的經營美學:跨越百年的表演藝術生意經》(經濟新潮社)、《閒暇與無聊》(立緒出版社)、《重塑日本風景:頂尖設計師的地方創生筆記》(行人文化實驗室)、《當代藝術是甚麼》(石頭出版社)等。
規格
退貨說明
退貨須知:
- 依照消費者保護法的規定,您享有商品貨到次日起七天猶豫期(含例假日)的權益(請注意!猶豫期非試用期),辦理退貨之商品必須是全新狀態(不得有刮傷、破損、受潮)且需完整(包含全部商品、配件、原廠內外包裝、贈品及所有附隨文件或資料的完整性等)。
- 請您以送貨廠商使用之包裝紙箱將退貨商品包裝妥當,若原紙箱已遺失,請另使用其他紙箱包覆於商品原廠包裝之外,切勿直接於原廠包裝上黏貼紙張或書寫文字。若原廠包裝損毀將可能被認定為已逾越檢查商品之必要程度,本公司得依毀損程度扣除回復原狀必要費用(整新費)後退費;請您先確認商品正確、外觀可接受,再行拆封,以免影響您的權利;若為產品瑕疵,本公司接受退貨。
依「通訊交易解除權合理例外情事適用準則」,下列商品不適用七日猶豫期,除產品本身有瑕疵外,不接受退貨:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮蔬果、乳製品、冷凍冷藏食材、蛋糕)
- 依消費者要求所為之客製化給付。(如:客製印章、鋼筆刻字)
- 報紙、期刊或雜誌。
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書)
- 已拆封之個人衛生用品。(如:內衣褲、襪類、褲襪、刮鬍刀、除毛刀等貼身用品)
- 國際航空客運服務。
若您退貨時有下列情形,可能被認定已逾越檢查商品之必要程度而須負擔為回復原狀必要費用(整新費),或影響您的退貨權利,請您在拆封前決定是否要退貨:
- 以數位或電磁紀錄形式儲存或著作權相關之商品(包含但不限於CD、VCD、DVD、電腦軟體等) 包裝已拆封者(除運送用之包裝以外)。
- 耗材(包含但不限於墨水匣、碳粉匣、紙張、筆類墨水、清潔劑補充包等)之商品包裝已拆封者(除運送用之包裝以外)。
- 衣飾鞋類/寢具/織品(包含但不限於衣褲、鞋子、襪子、泳裝、床單、被套、填充玩具)或之商品缺件(含購買商品、附件、內外包裝、贈品等)或經剪標或下水或商品有不可回復之髒污或磨損痕跡。
- 食品、美容/保養用品、內衣褲等消耗性或個人衛生用品、商品銷售頁面上特別載明之商品已拆封者(除運送用之包裝外一切包裝、包括但不限於瓶蓋、封口、封膜等接觸商品內容之包裝部分)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 家電、3C、畫作、電子閱讀器等商品,除商品本身有瑕疵外,退回之商品已拆封(除運送用之包裝外一切包裝、包括但不限於封膜等接觸商品內容之包裝部分、移除封條、拆除吊牌、拆除貼膠或標籤等情形)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 退貨程序請參閱【客服專區→常見問題→誠品線上退貨退款】之說明。