防詐3要訣:不聽信、不操作、掛斷電話


成本與管理會計 (第18版)
Managerial Accounting (18Ed.)
820
查詢門市庫存
成本與管理會計(Garrison/Managerial Accounting 18e)
內容簡介
在現代商業體系中,首重會計資訊的「時效性」與「攸關性」——當管理者面臨決策十字路口時,系統必須即時提供能支持判斷的關鍵數據,而非過時的精確報表。正因為必須緊貼企業脈動,管理會計展現出高度的動態適應力。隨著全球競爭態勢轉變、科技躍進以及營運模式的創新,管理會計的制度與工具也隨之演進。這並不意味著傳統理論的失效,而是強調「權變」的智慧——企業必須依據自身的組織型態與策略目標,選擇最適合的管理會計制度。
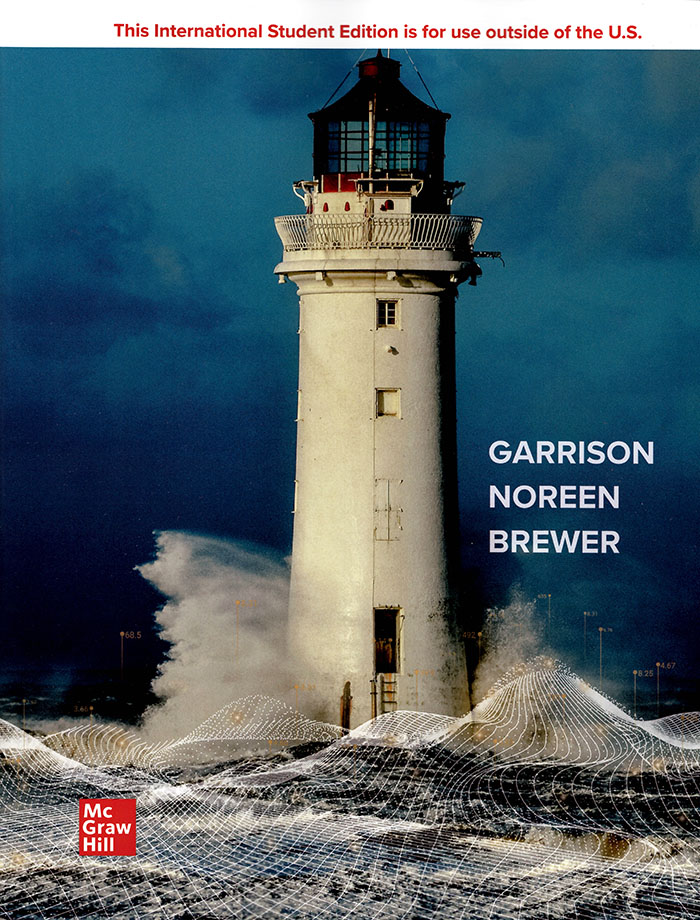
本書《成本與管理會計》正是為了協助讀者跨越這道門檻而生。Garrison、Noreen 與 Brewer 三位教授以淺顯易懂的筆觸,將原本艱澀抽象的理論,轉化為貼近實務的生動案例。正如本書封面所傳達的意象,作者群期盼本書能成為讀者航行於會計數據海洋中的「燈塔」。在茫茫的資訊迷霧中,它能指引出清晰的方向,讓讀者不致迷失於繁雜的運算細節,而能以更有效率、更有把握的方式,直指管理會計的精髓。本書兩位編譯者——李品陞及劉彥余老師,跳脫傳統翻譯的框架,重新編寫書中之範例,使其更貼近本地讀者的理解邏輯。此外,精心彙整近二十年來證照及公職考試之試題,可使讀者透過試題演練來釐清觀念之盲點,期盼透過這樣的編譯創新,成為學子們攻榜的最佳利器。
產品目錄
緒論 管理會計概論
第1章 管理會計與成本的概念
第2章 分批成本制
第3章 分批成本制:成本流程與外部報導
第4章 分步成本制
第5章 CVP分析與關聯
第6章 變動成本法
第7章 作業基礎成本制
第8章 總預算
第9章 彈性預算與績效分析
第10章 標準成本與差異
第11章 責任會計系統
第12章 策略績效衡量
第13章 差異分析:制定決策的關鍵
第14章 資本預算決策
第1章 管理會計與成本的概念
第2章 分批成本制
第3章 分批成本制:成本流程與外部報導
第4章 分步成本制
第5章 CVP分析與關聯
第6章 變動成本法
第7章 作業基礎成本制
第8章 總預算
第9章 彈性預算與績效分析
第10章 標準成本與差異
第11章 責任會計系統
第12章 策略績效衡量
第13章 差異分析:制定決策的關鍵
第14章 資本預算決策
作者介紹
作者:Ray H. Garrison, Eric W. Noreen & Peter C. Brewer
譯者:李品陞
現職:東吳大學會計學系兼任助理教授
學歷:國立成功大學會計學博士
專長:財務會計、成本與管理會計、審計、ESG
譯者:劉彥余
現職:東吳大學會計學系專任副教授
學歷:國立成功大學會計學博士
專長:財務會計、成本與管理會計、ESG
譯者:李品陞
現職:東吳大學會計學系兼任助理教授
學歷:國立成功大學會計學博士
專長:財務會計、成本與管理會計、審計、ESG
譯者:劉彥余
現職:東吳大學會計學系專任副教授
學歷:國立成功大學會計學博士
專長:財務會計、成本與管理會計、ESG
規格
誠品貨碼 / 2683091490004
ISBN13 / 9786267395677
ISBN10 /
EAN貨碼 / 9786267395677
頁數 / 654
注音版 / 否
裝訂 / P:平裝
語言 / 1:中文/繁體
尺寸 / 26 X 19 X 2.7
級別 / N:無
重量(g) / 1230
提供維修 / 無
退貨說明
退貨須知:
- 依照消費者保護法的規定,您享有商品貨到次日起七天猶豫期(含例假日)的權益(請注意!猶豫期非試用期),辦理退貨之商品必須是全新狀態(不得有刮傷、破損、受潮)且需完整(包含全部商品、配件、原廠內外包裝、贈品及所有附隨文件或資料的完整性等)。
- 請您以送貨廠商使用之包裝紙箱將退貨商品包裝妥當,若原紙箱已遺失,請另使用其他紙箱包覆於商品原廠包裝之外,切勿直接於原廠包裝上黏貼紙張或書寫文字。若原廠包裝損毀將可能被認定為已逾越檢查商品之必要程度,本公司得依毀損程度扣除回復原狀必要費用(整新費)後退費;請您先確認商品正確、外觀可接受,再行拆封,以免影響您的權利;若為產品瑕疵,本公司接受退貨。
依「通訊交易解除權合理例外情事適用準則」,下列商品不適用七日猶豫期,除產品本身有瑕疵外,不接受退貨:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮蔬果、乳製品、冷凍冷藏食材、蛋糕)
- 依消費者要求所為之客製化給付。(如:客製印章、鋼筆刻字)
- 報紙、期刊或雜誌。
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書)
- 已拆封之個人衛生用品。(如:內衣褲、襪類、褲襪、刮鬍刀、除毛刀等貼身用品)
- 國際航空客運服務。
若您退貨時有下列情形,可能被認定已逾越檢查商品之必要程度而須負擔為回復原狀必要費用(整新費),或影響您的退貨權利,請您在拆封前決定是否要退貨:
- 以數位或電磁紀錄形式儲存或著作權相關之商品(包含但不限於CD、VCD、DVD、電腦軟體等) 包裝已拆封者(除運送用之包裝以外)。
- 耗材(包含但不限於墨水匣、碳粉匣、紙張、筆類墨水、清潔劑補充包等)之商品包裝已拆封者(除運送用之包裝以外)。
- 衣飾鞋類/寢具/織品(包含但不限於衣褲、鞋子、襪子、泳裝、床單、被套、填充玩具)或之商品缺件(含購買商品、附件、內外包裝、贈品等)或經剪標或下水或商品有不可回復之髒污或磨損痕跡。
- 食品、美容/保養用品、內衣褲等消耗性或個人衛生用品、商品銷售頁面上特別載明之商品已拆封者(除運送用之包裝外一切包裝、包括但不限於瓶蓋、封口、封膜等接觸商品內容之包裝部分)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 家電、3C、畫作、電子閱讀器等商品,除商品本身有瑕疵外,退回之商品已拆封(除運送用之包裝外一切包裝、包括但不限於封膜等接觸商品內容之包裝部分、移除封條、拆除吊牌、拆除貼膠或標籤等情形)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 退貨程序請參閱【客服專區→常見問題→誠品線上退貨退款】之說明。
付款/配送