防詐3要訣:不聽信、不操作、掛斷電話



2025年最新免稅額、扣除額及課稅級距
囤房稅2.0適用稅率案例
最新豪宅稅及租金標準
ETF收益分配課稅議題
網紅所得課稅議題
擬制遺產課稅案例
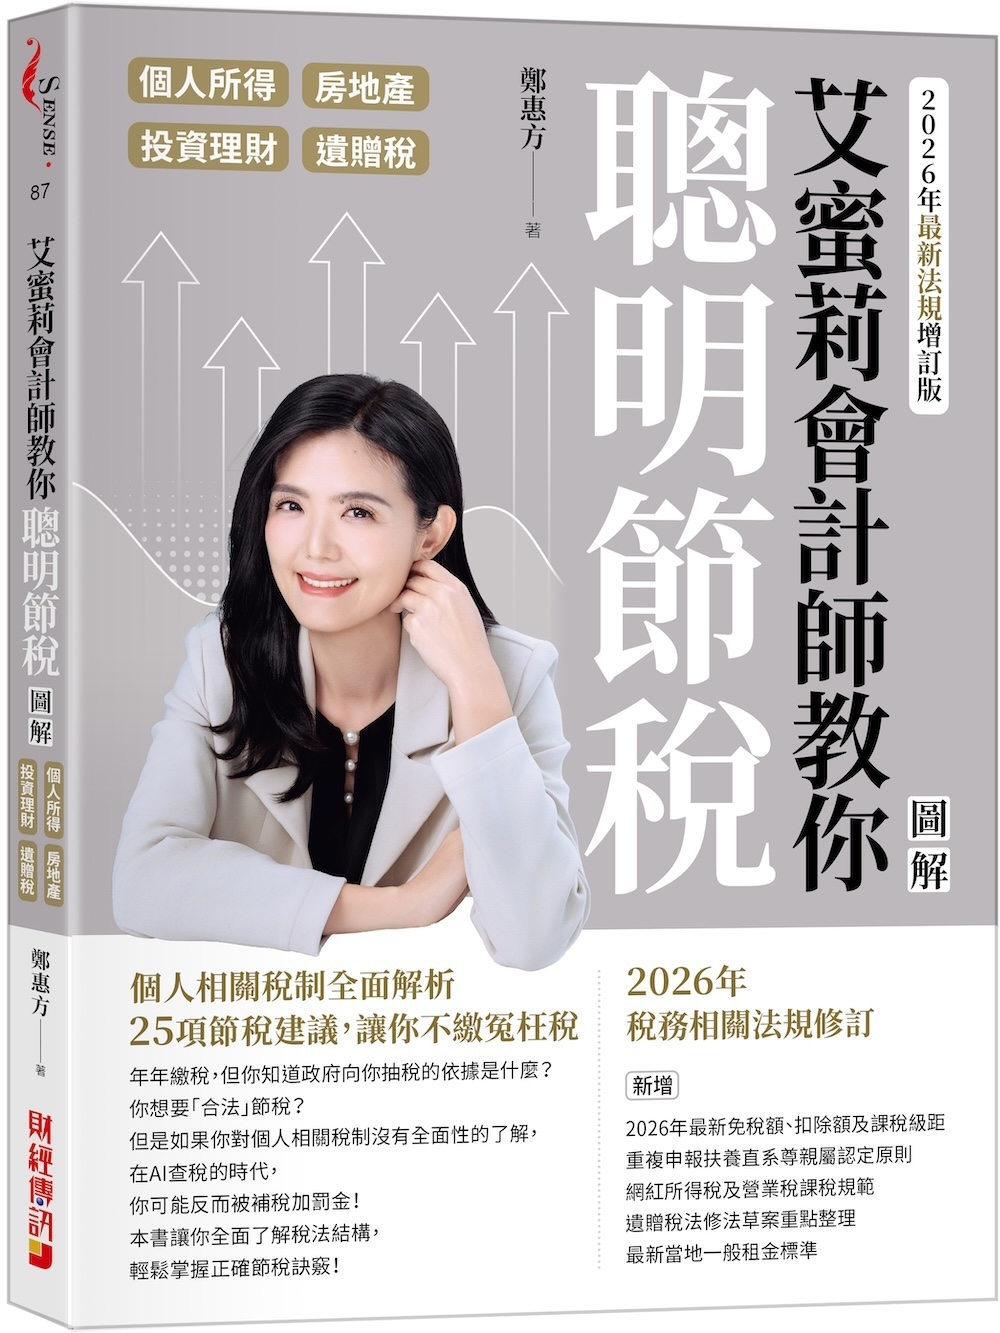
內容簡介
只有要所得就要繳稅,而所得來源分為以下四種:
個人所得、房地產、投資理財、遺贈稅。
本書就這四方面產生的稅,做詳盡的說明,並最依當年法規,做即時的修正。
除了讓你搞懂要繳什麼稅,也告訴你如何合法節稅。
艾蜜莉會計師一次告訴你25項一定要知道的節稅撇步,讓你不繳冤枉稅!
多數人(相信包括你),在5月繳稅時期,都會感到心痛。
你心裡是否有個疑問,每年到底是在繳些什麼稅?有什麼方法可以合法節稅,而不被安上逃稅的罪名。
你是否年年心痛、年年疑惑,但是一年過一年。
本書解決你陳年的「痛」和「疑慮」,
讓你知道稅的系統和節稅的方法。
你年年的「痛」和「疑慮」是因為稅制很難、稅法很雜,你搞不懂,根本無法談論合法節稅這檔事。
因為你不懂,你心目中的節稅方法只有:把所得掛給人頭、多報撫養親屬等,但這些可能是逃漏稅的偏門,你或許能少繳稅,也可能讓國稅局上門要你補稅加罰金。
本書讓你輕鬆而完整解決上述問題;
用圖來解釋難懂的概念;
用表格、邊欄呈現重要參考資料;
用淺白的文字說明所有重要法源;
用案例來說明規定如何適用。
本書為所有程度的讀者建立清楚的個人稅制系統概念,有了基本概念之後,你才知道如何真正合法節稅。
例如,如果你了解個人所得稅是採「現金收付制」(即按照現金收支的時點判定所得及費用歸屬年度),同時,綜合所得稅是採累進稅率,你自然會知道可以透過調整收入實現的時間點,讓所得實現在稅率較低的年度來節稅。
作者提出25項節稅訣竅,如提高勞保退休金的提撥比例,提撥的部分當年免稅,自然降低你的稅基。到退休領用時,因為你的收入低、稅率也低,自然比現在繳稅來得划算。增加儲蓄的同時,也省下稅金,一舉兩得。
中華民國萬萬稅,所以對個人(自然人)而言,除了個人所得稅外,投資理財、房地產、遺產及贈與等相關稅賦問題,在人的一生中也幾乎一定會遇到,本書各以專章介紹。
你不愛繳稅,所以你想了解稅,進而節稅;不過稅又很難解,所以你永遠不懂稅,永遠多繳稅。本書讓你打破上述惡性循環。
本書在2018年出版後,廣受好評,由於稅務相關法規逐年修正,因此針對2025年法條更新進行修訂,並新增介紹本年度最新且最重要議題。
本◇書◇特◇色
◆法條搭配案例解說,明白易懂
作者對預售屋交易課徵房地合一稅說明如下:
「房地合一稅2.0於110年7月1日上路後,預售屋的權利交易視同房地交易,課徵房地合一稅。所謂預售屋交易包括個人或公司與建商或地主簽訂預售屋買賣契約書,在取得房地所有權前,將該預售屋買賣契約讓與第三人之交易,以及個人或公司簽訂預售屋買賣契約書前,將取得《平均地權條例》第47條之3第5項所定之書面契據(即紅單)讓與第三人之交易。
預售屋(含紅單)交易之取得日,以訂定買賣契約日或簽訂紅單日為準;交易日之認定,以讓與人與受讓人訂定買賣契約日(非與建商換約日)為準。預售屋(含紅單)交易之持有期間,依取得日起計算至交易日止。
讓與預售屋(含紅單)權利交易之成交價額(收入),應按讓與該權利價額(即受讓人應支付予讓與人價額)認定,不包含受讓人後續支付建商或地主價款。」
以上文字你看得吃力嗎?不過作者用以下案例來說明,就容易了解。
「舉例來說,陳小華民國111年3月6日與遠熊建設簽訂預售屋買賣契約書,房地總價款共1,000萬元。陳小華依約支付簽約款200萬元,在112年9月13日,與受讓人王大明簽訂讓與預售屋權利買賣契約書,約定王大明應支付陳小華250萬元,最後由王大明依工程期支付餘款800萬元予遠熊建設。
陳小華預售屋權利之取得日為111年3月6日,交易日為112年9月13日,持有期間超過1年、未逾2年,預售屋權利讓與之成交價額(收入)為250萬元,成本為200萬元,所得為50萬元,適用稅率為45%。」
◆圖解重要概念,讓你輕鬆建立正確觀念,不繳冤枉稅!
談論稅的書一定會有類似以下讓人頭腦打結的說明:「個人綜合所得稅採屬地主義,不論本國人或外國人,只要有我國來源所得者,即有繳稅義務。反之,若非我國來源所得(如台灣人於國外工作所得),則免課我國的所得稅。」
本書也有類似文字,但是涉及重要觀念,皆繪製圖表,讓讀者快速了解。
◆完整說明個人稅制,讓你的稅法知識超越同儕!
「綜合所得稅+最低稅負制+分離課稅」,才能構成完整的個人所得稅制。本書以深入淺出的方式,解答人生中不同階段或面向(職涯發展、投資理財、買房置產及財富傳承)面對的重要財務及稅務議題。
◆提供個人綜合所得、投資理財、房地產、遺產傳承(含贈與)四大主題的節稅要訣!
本書提出25項節稅建議,例如對房屋賣方而言,若在2016年前就持有,建議房地拆分價格出售。由於房地合一新制於2016年才上路,目前多數民眾持有的房地產還是適用舊制。房屋因為逐年折舊而減少價值,而近年來土地的公告現值逐漸調漲,長期持有後,房屋價格占不動產總價的比例通常會降低。因為「舊制」僅對房屋部分課所得稅,如果你持有的「舊制」不動產,購買時有拆分房屋、土地價款,未來賣出時建議拆分房地價格出售。
◆不當稅務規劃完全解析,教你聰明節稅,利人利己!
許多常見的稅務規劃,其實暗藏風險。本書各以專門單元解說。
例如,利用人頭來分散薪資所得、分散股利所得或漏報收入,國稅局已經運用電腦提供異常薪資所得查核清單,對利用人頭列報薪資的公司商號全面選案查核。而一般人的薪資所得水準不難判斷,因為一個人的工作能力有限,不可能同時在多個單位工作。若個人受領薪水每月10萬元以上超過5筆,有違常情。此外,許多人頭與公司股東或員工具有親屬關係(如配偶),且當年度申報所得極低或無應納稅額,若進一步查核資金流程,多半可發現有資金回流的現象。
《洗錢防制法》新制自2017年6月28日施行後,運用人頭帳戶進行租稅規避或逃漏稅,除了可能觸犯《稅捐稽徵法》,以詐術或其他不正當方法逃漏稅捐,處5年以下有期徒刑、拘役或科或併科新台幣6萬元以下罰金外,還可能構成洗錢罪。依利用人頭的方式不同,還可能另外涉及違反《公司法》、《銀行法》、《刑法》等,不可不留意。
◆2025年稅務法規變動、修訂內容
囤房稅2.0:新增適用稅率舉例兩則
ETF收益分配課稅制度
擬制遺產課稅案例
網紅所得課稅議題
2025年最新免稅額、扣除額及課稅級距
◆購買本書讀者可享艾蜜莉會計師聰明節稅線上課200元折扣,詳見書封後折口。
產品目錄
第一章 稅的第一堂課:個人所得稅
哪些人該繳稅?
哪些所得該繳稅?
十大類綜合所得
如何計算綜合所得稅額?
免稅額及扣除額
綜所稅之外的其他個人所得稅制
反避稅制度與海外資金匯回的稅務議題
常見的不當稅務規劃
所得稅的節稅規劃
第二章 富爸爸窮爸爸的稅務指南:投資理財的節稅規劃
資本利得投資法vs. 現金流投資法
投資稅務指南:存款利息
投資稅務指南:外匯交易
投資稅務指南:債券及短期票券
投資稅務指南:股票
投資稅務指南:期貨及選擇權
投資稅務指南:共同基金及ETF
投資稅務指南:資產證券化金融商品
投資稅務指南:黃金
常見的不當稅務規劃
投資理財的節稅規劃
第三章 買屋或租屋?談房地產相關稅務及節稅規劃
不動產的稅務法令知多少
贈與和繼承不動產的稅務議題
包租公和包租婆的稅務議題
特殊土地的稅務議題
常見的不當稅務規劃
不動產的節稅規劃
第四章 富得過三代:談財富傳承的工具及稅務規劃
哪些財產要課遺產及贈與稅?
如何申報及計算贈與稅?
如何申報及計算遺產稅?
財產的價值如何認定?
夫妻財產制與繼承制度
常見的財富傳承工具
常見的不當稅務規劃
財富傳承的節稅規劃
作者介紹
現任:
● 惠譽會計師事務所主持會計師
● 經濟部中小企業處榮譽會計師
● 台灣省會計師公會稅制稅務委員會副主委
● 台北市會計師公會稅制稅務委員會
● 台灣省會計師公會工商服務委員會
● 會計師公會會計教育學院教務暨認證委員會
● 社團法人中華稅務代理人協會理事
● 《艾蜜莉會計師教你聰明節稅》作者
● 《艾蜜莉會計師的10堂創業必修課》作者
● 「艾蜜莉會計師的異想世界」版主
學歷:
● 國立政治大學會計學研究所碩士
● 輔仁大學會計學系學士
經歷:
● 資誠聯合會計師事務所
● 資誠企業管理顧問(股)公司經理
● 太古汽車集團經理
● 全國商業總會品牌創新服務加速中心智庫
● 瑞士銀行、花旗銀行、渣打銀行、滙豐銀行、中國信託銀行、台新銀行、台北富邦銀行、合作金庫、聯邦銀行、台灣企銀、國泰人壽、南山人壽、 富邦人壽、友邦人壽、英國保誠人壽、中國人壽、公勝金融集團、工研院、資策會、外貿協會、台北市政府、新北市政府等單位之演講授課講師
● 會計研究月刊、天下雜誌、Money雜誌、理財周刊、Cheers雜誌、凱基樂活投資誌、鏡週刊、非凡新聞、東森財經新聞等雜誌及新聞媒體之受訪專家與專欄作家
規格
退貨說明
退貨須知:
- 依照消費者保護法的規定,您享有商品貨到次日起七天猶豫期(含例假日)的權益(請注意!猶豫期非試用期),辦理退貨之商品必須是全新狀態(不得有刮傷、破損、受潮)且需完整(包含全部商品、配件、原廠內外包裝、贈品及所有附隨文件或資料的完整性等)。
- 請您以送貨廠商使用之包裝紙箱將退貨商品包裝妥當,若原紙箱已遺失,請另使用其他紙箱包覆於商品原廠包裝之外,切勿直接於原廠包裝上黏貼紙張或書寫文字。若原廠包裝損毀將可能被認定為已逾越檢查商品之必要程度,本公司得依毀損程度扣除回復原狀必要費用(整新費)後退費;請您先確認商品正確、外觀可接受,再行拆封,以免影響您的權利;若為產品瑕疵,本公司接受退貨。
依「通訊交易解除權合理例外情事適用準則」,下列商品不適用七日猶豫期,除產品本身有瑕疵外,不接受退貨:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮蔬果、乳製品、冷凍冷藏食材、蛋糕)
- 依消費者要求所為之客製化給付。(如:客製印章、鋼筆刻字)
- 報紙、期刊或雜誌。
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書)
- 已拆封之個人衛生用品。(如:內衣褲、襪類、褲襪、刮鬍刀、除毛刀等貼身用品)
- 國際航空客運服務。
若您退貨時有下列情形,可能被認定已逾越檢查商品之必要程度而須負擔為回復原狀必要費用(整新費),或影響您的退貨權利,請您在拆封前決定是否要退貨:
- 以數位或電磁紀錄形式儲存或著作權相關之商品(包含但不限於CD、VCD、DVD、電腦軟體等) 包裝已拆封者(除運送用之包裝以外)。
- 耗材(包含但不限於墨水匣、碳粉匣、紙張、筆類墨水、清潔劑補充包等)之商品包裝已拆封者(除運送用之包裝以外)。
- 衣飾鞋類/寢具/織品(包含但不限於衣褲、鞋子、襪子、泳裝、床單、被套、填充玩具)或之商品缺件(含購買商品、附件、內外包裝、贈品等)或經剪標或下水或商品有不可回復之髒污或磨損痕跡。
- 食品、美容/保養用品、內衣褲等消耗性或個人衛生用品、商品銷售頁面上特別載明之商品已拆封者(除運送用之包裝外一切包裝、包括但不限於瓶蓋、封口、封膜等接觸商品內容之包裝部分)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 家電、3C、畫作、電子閱讀器等商品,除商品本身有瑕疵外,退回之商品已拆封(除運送用之包裝外一切包裝、包括但不限於封膜等接觸商品內容之包裝部分、移除封條、拆除吊牌、拆除貼膠或標籤等情形)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 退貨程序請參閱【客服專區→常見問題→誠品線上退貨退款】之說明。