防詐3要訣:不聽信、不操作、掛斷電話



9
480432
查詢門市庫存
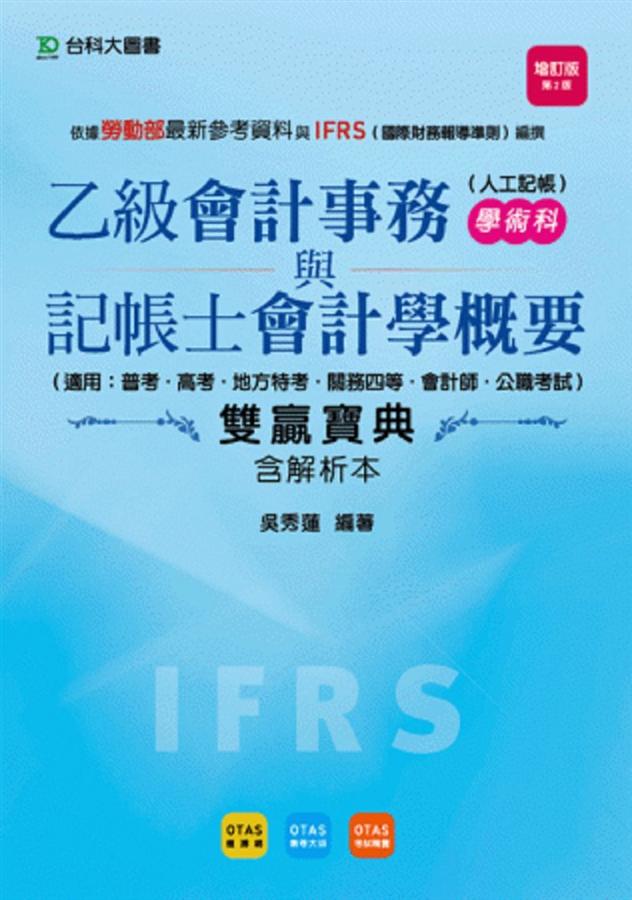
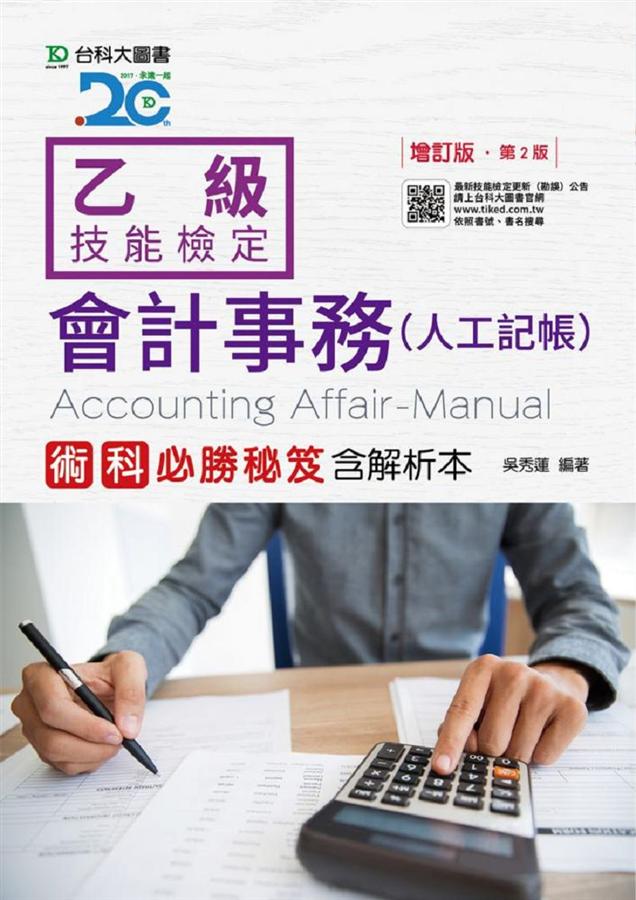
有效輔導學生參與乙級會計事務技能檢定使用。
內容簡介
1.有效輔導學生參與乙級會計事務技能檢定使用。將學習內容重點條列整理,學習架構及脈絡清楚易懂。並附有「試題範例」,配合課程內容供學生練習。
2.各章提供「補充精要」及「IFRS搶鮮報」,列出稅法、公司法、商業會計法最新修訂內容及適用IFRSs之最新規範。
3.蒐集最新乙級檢定歷屆試題,解題詳盡,供學習者瞭解各項考試命題趨勢。
4.內容完全依據考試內容設計,深入淺出、條理清晰、好教易懂,非常適合作為課堂教學或學生自修使用。
2.各章提供「補充精要」及「IFRS搶鮮報」,列出稅法、公司法、商業會計法最新修訂內容及適用IFRSs之最新規範。
3.蒐集最新乙級檢定歷屆試題,解題詳盡,供學習者瞭解各項考試命題趨勢。
4.內容完全依據考試內容設計,深入淺出、條理清晰、好教易懂,非常適合作為課堂教學或學生自修使用。
產品目錄
第1 章 會計基本概念與觀念架構
1-1 會計基本概念
1-2 財務資訊之觀念架構
第2 章 會計科目、會計方程式及借貸法則
2-1 交易之定義與分類
2-2 財務報表要素及分類
2-3 會計科目
2-4 會計方程式
2-5 借貸法則
第3 章 會計程式與會計基礎
3-1 會計憑證
3-2 會計循環與帳簿組織
3-3 會計基礎轉換
第4 章 現金及銀行往來調節表
4-1 現金意義及內部控制
4-2 零用金
4-3 銀行往來調節表
第5 章 應收款項
5-1 應收款項之意義與分類
5-2 應收帳款之會計處理
5-3 呆帳
5-4 應收票據之會計處理
5-5 應收票據貼現
5-6 應收帳款之融資
第6 章 存 貨
6-1 存貨之意義及認列原則
6-2 存貨錯誤對財務報表的影響
6-3 存貨的盤存制度
6-4 存貨成本之計算
6-5 存貨之續後評價
6-6 存貨之估計方法
6-7 長期工程合約(建造合約)
第7 章 不動產、廠房及設備
7-1 不動產、廠房及設備之意義及內容
7-2 不動產、廠房及設備取得方式與成本之衡量
7-3 不動產、廠房及設備認列後衡量
7-4 不動產、廠房及設備續後支出之處理
7-5 不動產、廠房及設備之處分
7-6 投資性不動產
第8 章 遞耗資產及無形資產
8-1 遞耗資源
8-2 無形資產
第9 章 負 債
9-1 負債之意義及內容
9-2 流動負債
9-3 負債準備、或有負債與或有資產
9-4 非流動負債
9-5 應付公司債
9-6 可轉換公司債
第10章 投 資
10-1 投資與金融工具
10-2 金融資產之分類
10-3 權益證券-股票投資
10-4 債權證券-債券投資
第11章 租賃會計
11-1 租賃的定義
11-2 租賃之分類
11-3 租賃會計處理準則
第12章 合夥會計
12-1 合夥的意義
12-2 合夥之設立
12-3 合夥損益之分配
12-4 新合夥人入夥
12-5 舊合夥人退夥
12-6 合夥之解散清算
12-7 合夥改組
第13章 公司會計
13-1 公司之組織及種類
13-2 股東權益之內容
13-3 股本種類及股利分配
13-4 股票發行
13-5 股份基礎給付
13-6 保留盈餘及股利發放
13-7 庫藏股票之會計處理
13-8 股份價值、簡單每股盈餘及本益比
第14章 現金流量表
14-1 現金流量表的概念
14-2 現金流量表之分類
14-3 現金流量表的報表內容及編製
第15章 財務報表分析
15-1 財務報表分析的意義
15-2 財務報表分析的方法
15-3 財務報表比率分析
第16章 歷屆試題
16-1 2016年第3梯次試題
規格
誠品貨碼 / 2681675016008
ISBN13 / 9789864557547
ISBN10 / 9864557548
EAN貨碼 / 9789864557547
頁數 / 468
注音版 / 否
裝訂 / P:平裝
語言 / 1:中文/繁體
尺寸 / 29.7X21CM
級別 / N:無
退貨說明
退貨須知:
- 依照消費者保護法的規定,您享有商品貨到次日起七天猶豫期(含例假日)的權益(請注意!猶豫期非試用期),辦理退貨之商品必須是全新狀態(不得有刮傷、破損、受潮)且需完整(包含全部商品、配件、原廠內外包裝、贈品及所有附隨文件或資料的完整性等)。
- 請您以送貨廠商使用之包裝紙箱將退貨商品包裝妥當,若原紙箱已遺失,請另使用其他紙箱包覆於商品原廠包裝之外,切勿直接於原廠包裝上黏貼紙張或書寫文字。若原廠包裝損毀將可能被認定為已逾越檢查商品之必要程度,本公司得依毀損程度扣除回復原狀必要費用(整新費)後退費;請您先確認商品正確、外觀可接受,再行拆封,以免影響您的權利;若為產品瑕疵,本公司接受退貨。
依「通訊交易解除權合理例外情事適用準則」,下列商品不適用七日猶豫期,除產品本身有瑕疵外,不接受退貨:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮蔬果、乳製品、冷凍冷藏食材、蛋糕)
- 依消費者要求所為之客製化給付。(如:客製印章、鋼筆刻字)
- 報紙、期刊或雜誌。
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書)
- 已拆封之個人衛生用品。(如:內衣褲、襪類、褲襪、刮鬍刀、除毛刀等貼身用品)
- 國際航空客運服務。
若您退貨時有下列情形,可能被認定已逾越檢查商品之必要程度而須負擔為回復原狀必要費用(整新費),或影響您的退貨權利,請您在拆封前決定是否要退貨:
- 以數位或電磁紀錄形式儲存或著作權相關之商品(包含但不限於CD、VCD、DVD、電腦軟體等) 包裝已拆封者(除運送用之包裝以外)。
- 耗材(包含但不限於墨水匣、碳粉匣、紙張、筆類墨水、清潔劑補充包等)之商品包裝已拆封者(除運送用之包裝以外)。
- 衣飾鞋類/寢具/織品(包含但不限於衣褲、鞋子、襪子、泳裝、床單、被套、填充玩具)或之商品缺件(含購買商品、附件、內外包裝、贈品等)或經剪標或下水或商品有不可回復之髒污或磨損痕跡。
- 食品、美容/保養用品、內衣褲等消耗性或個人衛生用品、商品銷售頁面上特別載明之商品已拆封者(除運送用之包裝外一切包裝、包括但不限於瓶蓋、封口、封膜等接觸商品內容之包裝部分)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 家電、3C、畫作、電子閱讀器等商品,除商品本身有瑕疵外,退回之商品已拆封(除運送用之包裝外一切包裝、包括但不限於封膜等接觸商品內容之包裝部分、移除封條、拆除吊牌、拆除貼膠或標籤等情形)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 退貨程序請參閱【客服專區→常見問題→誠品線上退貨退款】之說明。
付款/配送