防詐3要訣:不聽信、不操作、掛斷電話



內容簡介
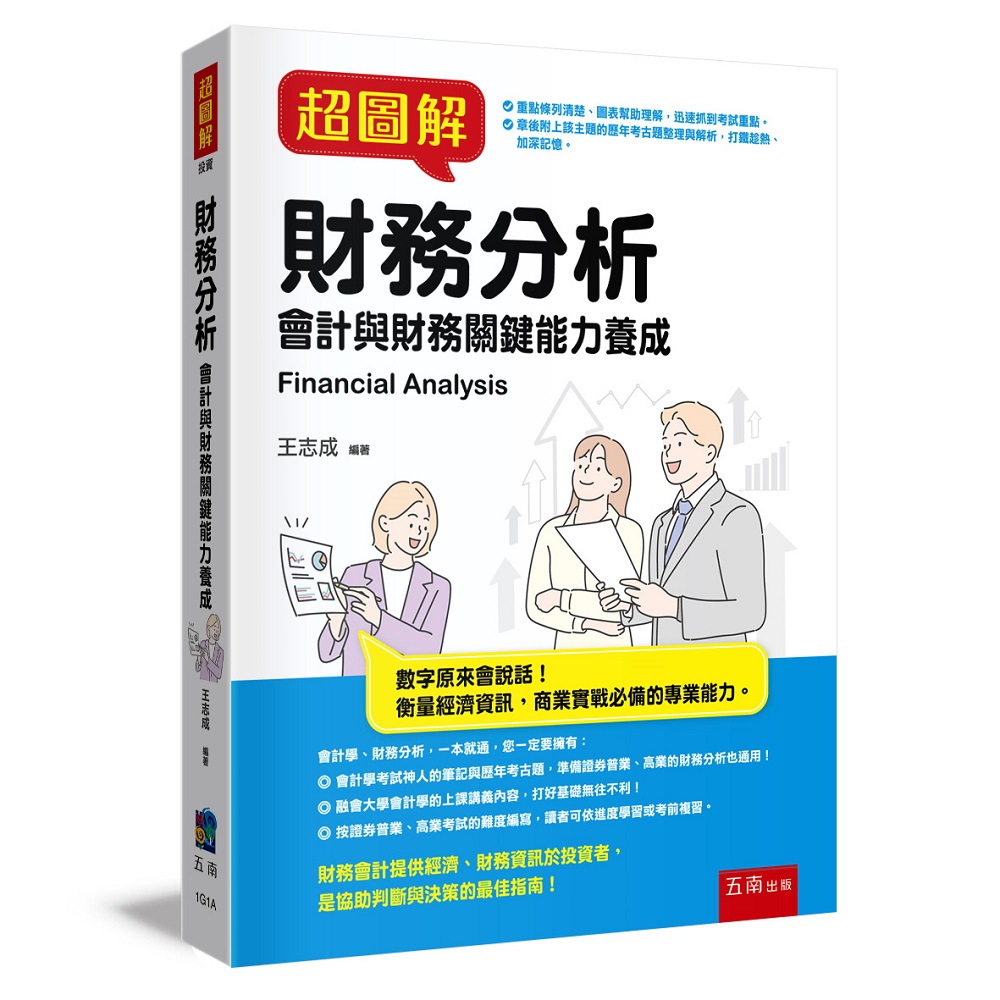
本書以證期會出版的「財務分析概要」內容為主,用簡明扼要的方式列示重點,輔以釋例說明。內容共分九章,深入淺出的方式介紹財務報表分析的工具與技術、流動資產、負債與短期流動性分析、現金流量分析及財務預測、非流動資產、負債及股東權益、資本結構分析及償債能力、投資報酬率及資產運用效率的分析、損益分析、每股盈餘的計算與評估、盈餘的評估與預測等。章後精選證期會「財務分析概要」測驗題庫,並逐一詳解,有助讀者理解及進行金融證照資格考。
本書特色
●財報分析能力+金融考照功能
●提綱挈領傳授財報分析精華。輔以實例說明。
●每章精選證期會「財務分析概要」題庫,逐一詳解。協助讀者理解。
本書特色
●財報分析能力+金融考照功能
●提綱挈領傳授財報分析精華。輔以實例說明。
●每章精選證期會「財務分析概要」題庫,逐一詳解。協助讀者理解。
產品目錄
序
1 財務報表分析的工具與技術概要
第一節 財務報表與基本會計理論介紹
一 會計資訊之品質特性
二 財務報表中各要素之認列與衡量
三 會計師查核意見
第二節 財務分析的方法
一 靜態分析
二 動態分析
2 流動資產、負債與短期流動性分析
第一節 現 金
一 現金的組成內容
二 重要項目說明
第二節 短期投資
一 條 件
二 會計處理
第三節 應收款帳之評價
一 壞帳之會計處理
二 備抵法之壞帳提列方法
三 帳齡分析法
第四節 應收票據貼現
一 定 義
二 貼現票據收到金額之計算步驟
三 貼現票據在資產負債表的列示
第五節 存 貨
一 定 義
二 存貨之認定
三 定期盤存制與永續盤存制之比較
四 存貨之原始評價
五 存貨之成本衡量
六 毛利率法
七 零售價法
第六節 流動負債
一 定 義
二 流動負債之分類
第七節 與流動資產和流動負債有關的財務比率
一 流動比率
二 速動比率
三 應收帳款週轉率
四 存貨週轉率
五 營業循環
六 營運資金
七 流動性指數
3 現金流量分析及財務預測
第一節 現金流量表
一 定 義
二 觀 念
三 現金流量之分類
第二節 現金流量的計算
一 營業活動之現金流量──直接法
二 營業活動之現金流量──間接法
第三節 與現金流量有關的財務比率
一 現金比率
二 每股現金流量
三 現金流量比率
四 現金流量允當比率
五 現金再投資比率
第四節 財務預測
一 財務預測編製準則
二 財務預測的揭露
4 非流動資產、負債及股東權益
第一節 非流動資產之分析
一 長期投資
二 廠房設備
三 無形資產
第二節 非流動負債之分析
一 負債之分類
二 應付公司債
三 租賃負債
第三節 股東權益之分析
一 股東權益之內容
二 投入資本
三 資本公積
四 保留盈餘
第四節 收入之認列
一 銷售點承認收益
二 生產期間承認收益
三 生產完成承認收益
四 收現時承認收益
5 資本結構分析及償債能力
第一節 資本結構分析
一 資本結構之意義
二 資本結構之比率
第二節 資產結構分析
一 意 義
二 比 率
第三節 盈餘償付能力分析
一 意 義
二 指 標
第四節 財務槓桿
一 意 義
二 財務槓桿指數
第五節 五力分析
一 收益力比率
二 安定力比率
三 活動力的比率
四 生產力比率
五 成長力比率
6 投資報酬率及資產運用效率的分析
第一節 投資報酬率分析
一 意 義
二 投資報酬率之種類
第二節 資產運用效率分析
一 意 義
二 資產運用效率比率
第三節 獲利能力分析
一 意 義
二 獲利能力之指標
第四節 經營績效之綜合分析
一 總資產報酬率
二 股東權益報酬率
第五節 與股東權益相關之其他重要比率
7 損益分析
第一節 營業收入分析
一 收入來源之分析
二 收入之穩定性與趨勢分析
三 評估認列及衡量收入之方法
第二節 營業成本和毛利分析
一 營業成本
二 毛利分析
第三節 固定成本與變動成本
一 邊際貢獻率
二 損益兩平點與目標盈餘達成點
第四節 營業費用,營業外收入、費用
一 凈 利
二 營業利益率=營業利益/淨銷貨
第五節 損益資料表分析
一 非常損益之表達
二 非常損益之條件
三 會計處理
四 一般公認會計原則規定下之分類
8 每股盈餘的計算與評估
第一節 簡單每股盈餘
一 簡單每股盈餘
二 普通股流通在外加權平均股數
第二節 基本每股盈餘和充分稀釋每股盈餘
一 基本每股盈餘
二 充分稀釋每股盈餘
9 盈餘的評估與預測
第一節 盈餘的評估與預測
一 迴歸平均值
二 隨機漫步
三 帶趨勢的隨機漫步
第二節 盈餘品質評估
一 營業損益,稅前損益及稅後淨利的項目、性質,及可預測性比較
二 影響盈餘品質的因素
三 盈餘平滑與盈餘操縱
第三節 盈餘的預測
一 盈餘預測注意事項
二 企業財報預測與分析師盈餘預測
附錄 考古題暨解答
1 財務報表分析的工具與技術概要
第一節 財務報表與基本會計理論介紹
一 會計資訊之品質特性
二 財務報表中各要素之認列與衡量
三 會計師查核意見
第二節 財務分析的方法
一 靜態分析
二 動態分析
2 流動資產、負債與短期流動性分析
第一節 現 金
一 現金的組成內容
二 重要項目說明
第二節 短期投資
一 條 件
二 會計處理
第三節 應收款帳之評價
一 壞帳之會計處理
二 備抵法之壞帳提列方法
三 帳齡分析法
第四節 應收票據貼現
一 定 義
二 貼現票據收到金額之計算步驟
三 貼現票據在資產負債表的列示
第五節 存 貨
一 定 義
二 存貨之認定
三 定期盤存制與永續盤存制之比較
四 存貨之原始評價
五 存貨之成本衡量
六 毛利率法
七 零售價法
第六節 流動負債
一 定 義
二 流動負債之分類
第七節 與流動資產和流動負債有關的財務比率
一 流動比率
二 速動比率
三 應收帳款週轉率
四 存貨週轉率
五 營業循環
六 營運資金
七 流動性指數
3 現金流量分析及財務預測
第一節 現金流量表
一 定 義
二 觀 念
三 現金流量之分類
第二節 現金流量的計算
一 營業活動之現金流量──直接法
二 營業活動之現金流量──間接法
第三節 與現金流量有關的財務比率
一 現金比率
二 每股現金流量
三 現金流量比率
四 現金流量允當比率
五 現金再投資比率
第四節 財務預測
一 財務預測編製準則
二 財務預測的揭露
4 非流動資產、負債及股東權益
第一節 非流動資產之分析
一 長期投資
二 廠房設備
三 無形資產
第二節 非流動負債之分析
一 負債之分類
二 應付公司債
三 租賃負債
第三節 股東權益之分析
一 股東權益之內容
二 投入資本
三 資本公積
四 保留盈餘
第四節 收入之認列
一 銷售點承認收益
二 生產期間承認收益
三 生產完成承認收益
四 收現時承認收益
5 資本結構分析及償債能力
第一節 資本結構分析
一 資本結構之意義
二 資本結構之比率
第二節 資產結構分析
一 意 義
二 比 率
第三節 盈餘償付能力分析
一 意 義
二 指 標
第四節 財務槓桿
一 意 義
二 財務槓桿指數
第五節 五力分析
一 收益力比率
二 安定力比率
三 活動力的比率
四 生產力比率
五 成長力比率
6 投資報酬率及資產運用效率的分析
第一節 投資報酬率分析
一 意 義
二 投資報酬率之種類
第二節 資產運用效率分析
一 意 義
二 資產運用效率比率
第三節 獲利能力分析
一 意 義
二 獲利能力之指標
第四節 經營績效之綜合分析
一 總資產報酬率
二 股東權益報酬率
第五節 與股東權益相關之其他重要比率
7 損益分析
第一節 營業收入分析
一 收入來源之分析
二 收入之穩定性與趨勢分析
三 評估認列及衡量收入之方法
第二節 營業成本和毛利分析
一 營業成本
二 毛利分析
第三節 固定成本與變動成本
一 邊際貢獻率
二 損益兩平點與目標盈餘達成點
第四節 營業費用,營業外收入、費用
一 凈 利
二 營業利益率=營業利益/淨銷貨
第五節 損益資料表分析
一 非常損益之表達
二 非常損益之條件
三 會計處理
四 一般公認會計原則規定下之分類
8 每股盈餘的計算與評估
第一節 簡單每股盈餘
一 簡單每股盈餘
二 普通股流通在外加權平均股數
第二節 基本每股盈餘和充分稀釋每股盈餘
一 基本每股盈餘
二 充分稀釋每股盈餘
9 盈餘的評估與預測
第一節 盈餘的評估與預測
一 迴歸平均值
二 隨機漫步
三 帶趨勢的隨機漫步
第二節 盈餘品質評估
一 營業損益,稅前損益及稅後淨利的項目、性質,及可預測性比較
二 影響盈餘品質的因素
三 盈餘平滑與盈餘操縱
第三節 盈餘的預測
一 盈餘預測注意事項
二 企業財報預測與分析師盈餘預測
附錄 考古題暨解答
作者介紹
■作者簡介
王志成
現 職:國防大學管理學院副教授
學 歷:台灣大學商學博士
國家考試:1989年高等考試經濟行政及格、普通考試金融保險及格、
1990年高等考試金融業務及格、1993年乙等金融特考及格
研究興趣:個體計量經濟與時間數列分析
著 作:《財政學原理》
《證券投資概論》
《基礎財務報表分析》
《個體經濟學》
規格
誠品貨碼 / 2680685158005
ISBN13 / 9789571166179
ISBN10 / 9571166170
EAN貨碼 / 9789571166179
頁數 / 340
開數 / 16K
注音版 / 否
裝訂 / P:平裝
語言 / 1:中文/繁體
級別 / N:無
退貨說明
退貨須知:
- 依照消費者保護法的規定,您享有商品貨到次日起七天猶豫期(含例假日)的權益(請注意!猶豫期非試用期),辦理退貨之商品必須是全新狀態(不得有刮傷、破損、受潮)且需完整(包含全部商品、配件、原廠內外包裝、贈品及所有附隨文件或資料的完整性等)。
- 請您以送貨廠商使用之包裝紙箱將退貨商品包裝妥當,若原紙箱已遺失,請另使用其他紙箱包覆於商品原廠包裝之外,切勿直接於原廠包裝上黏貼紙張或書寫文字。若原廠包裝損毀將可能被認定為已逾越檢查商品之必要程度,本公司得依毀損程度扣除回復原狀必要費用(整新費)後退費;請您先確認商品正確、外觀可接受,再行拆封,以免影響您的權利;若為產品瑕疵,本公司接受退貨。
依「通訊交易解除權合理例外情事適用準則」,下列商品不適用七日猶豫期,除產品本身有瑕疵外,不接受退貨:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮蔬果、乳製品、冷凍冷藏食材、蛋糕)
- 依消費者要求所為之客製化給付。(如:客製印章、鋼筆刻字)
- 報紙、期刊或雜誌。
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書)
- 已拆封之個人衛生用品。(如:內衣褲、襪類、褲襪、刮鬍刀、除毛刀等貼身用品)
- 國際航空客運服務。
若您退貨時有下列情形,可能被認定已逾越檢查商品之必要程度而須負擔為回復原狀必要費用(整新費),或影響您的退貨權利,請您在拆封前決定是否要退貨:
- 以數位或電磁紀錄形式儲存或著作權相關之商品(包含但不限於CD、VCD、DVD、電腦軟體等) 包裝已拆封者(除運送用之包裝以外)。
- 耗材(包含但不限於墨水匣、碳粉匣、紙張、筆類墨水、清潔劑補充包等)之商品包裝已拆封者(除運送用之包裝以外)。
- 衣飾鞋類/寢具/織品(包含但不限於衣褲、鞋子、襪子、泳裝、床單、被套、填充玩具)或之商品缺件(含購買商品、附件、內外包裝、贈品等)或經剪標或下水或商品有不可回復之髒污或磨損痕跡。
- 食品、美容/保養用品、內衣褲等消耗性或個人衛生用品、商品銷售頁面上特別載明之商品已拆封者(除運送用之包裝外一切包裝、包括但不限於瓶蓋、封口、封膜等接觸商品內容之包裝部分)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 家電、3C、畫作、電子閱讀器等商品,除商品本身有瑕疵外,退回之商品已拆封(除運送用之包裝外一切包裝、包括但不限於封膜等接觸商品內容之包裝部分、移除封條、拆除吊牌、拆除貼膠或標籤等情形)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 退貨程序請參閱【客服專區→常見問題→誠品線上退貨退款】之說明。
付款/配送