防詐3要訣:不聽信、不操作、掛斷電話

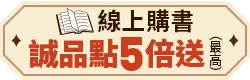


打造財務腦.量化思考超入門: 不靠經驗判斷, 精實決策, 開創未來
シンプルで合理的な意思決定をするために: ファインナンスから考える! 超入門
79
400316
查詢門市庫存
不必懂會計金融,練就一生受用的思考技術!
本書採用循序漸進的方式,帶領讀者走進財務不難的專業領域,以淺顯易懂的文字,啟發讀者的理科腦,培養正確的財務思維。
本書採用循序漸進的方式,帶領讀者走進財務不難的專業領域,以淺顯易懂的文字,啟發讀者的理科腦,培養正確的財務思維。
內容簡介
不必懂會計金融,練就一生受用的思考技術!
什麼是「財務思維」?
就是把各項方案在日後會產生的所有影響,都換算成金額,
再來個別做比較,然後從中選出最好一種的思考方式。
在日常生活中,我們的食衣住行都與「錢」脫離不了關係。
「錢」是最貼近生活的一把量尺,只要把一切都換算成金額來思考,
也就是運用所謂的「財務思維」,就更容易看清楚事物的真實樣貌。
那麼,「會計」與「財務」有什麼不同?
會計能正確地呈現「過去的事」,
財務則是會告訴我們「未來的每個選項」能帶來什麼價值。
「會計思維」跟「財務思維」有什麼不同?
會計思維考慮的是當下,財務思維考慮的是未來。
我們試著把「會計思維」和「財務思維」套用在日常生活的實際狀況:
年輕人很少為自己的老後作打算吧?
尤其是剛出社會、單身沒成家、沒有小孩的人,
掌握自己每天的生活,每個月收入也都能隨心所欲地花用。
在這種情況下,「只要每個月不透支」就好,這是以「活在當下」為出發點的想法。
以單一月份的生活開銷為基礎,來思考自己的資產配置,可說是「會計思維」的特質。這種只看會計PL(損益表)的作法,又可稱為「PL思維」。
然而,只看每日收支的人,恐怕很難想像何謂資產管理。
而要做資產管理,就必須祭出不同於「PL思維」的觀念才行──
就是所謂的「財務思維」。
除了要考慮現在有沒有錢,更重視日後的儲蓄。
「財務思維」是一種在思考財富安排之際,懂得放眼未來的思維。
在職場上,「財務思維」可以幫助我們──
判斷部屬的提案是否可行?
思考新事業或決定是否進行設備投資?
該不該任用新進人員?
決定與客戶之間的交易條件。
……等等諸多事項。
在日常生活中,「財務思維」可以協助我們──
買房划算?還是租屋省錢?
該不該讓孩子上補習班?要補幾科?
儲蓄險、醫療險、壽險、投資型保險,到底要投保哪一種?
……等等各種民生方面的決定。
依據財務觀點所提供的資訊來做判斷,
會比憑感覺、靠經驗,甚至是參考別家公司案例更省時,成功機率也更高。
運用財務思維進行決策時,需掌握四大步驟:
1.揪出「隱形」成本──考量「機會成本」與忽略「沉沒成本」……
2.掌握「時間差」──「固定費」與「變動費」到底該節省哪一個?
3.「比較」差異性──將「判斷標準」套用在各選項,做出比較。
4.「拆解」各項要素──數字過大難以想像,拆解成「小單位」即可一目了然。
本書採用循序漸進的方式,帶領讀者走進財務不難的專業領域,
以淺顯易懂的文字,啟發讀者的理科腦,培養正確的財務思維。
什麼是「財務思維」?
就是把各項方案在日後會產生的所有影響,都換算成金額,
再來個別做比較,然後從中選出最好一種的思考方式。
在日常生活中,我們的食衣住行都與「錢」脫離不了關係。
「錢」是最貼近生活的一把量尺,只要把一切都換算成金額來思考,
也就是運用所謂的「財務思維」,就更容易看清楚事物的真實樣貌。
那麼,「會計」與「財務」有什麼不同?
會計能正確地呈現「過去的事」,
財務則是會告訴我們「未來的每個選項」能帶來什麼價值。
「會計思維」跟「財務思維」有什麼不同?
會計思維考慮的是當下,財務思維考慮的是未來。
我們試著把「會計思維」和「財務思維」套用在日常生活的實際狀況:
年輕人很少為自己的老後作打算吧?
尤其是剛出社會、單身沒成家、沒有小孩的人,
掌握自己每天的生活,每個月收入也都能隨心所欲地花用。
在這種情況下,「只要每個月不透支」就好,這是以「活在當下」為出發點的想法。
以單一月份的生活開銷為基礎,來思考自己的資產配置,可說是「會計思維」的特質。這種只看會計PL(損益表)的作法,又可稱為「PL思維」。
然而,只看每日收支的人,恐怕很難想像何謂資產管理。
而要做資產管理,就必須祭出不同於「PL思維」的觀念才行──
就是所謂的「財務思維」。
除了要考慮現在有沒有錢,更重視日後的儲蓄。
「財務思維」是一種在思考財富安排之際,懂得放眼未來的思維。
在職場上,「財務思維」可以幫助我們──
判斷部屬的提案是否可行?
思考新事業或決定是否進行設備投資?
該不該任用新進人員?
決定與客戶之間的交易條件。
……等等諸多事項。
在日常生活中,「財務思維」可以協助我們──
買房划算?還是租屋省錢?
該不該讓孩子上補習班?要補幾科?
儲蓄險、醫療險、壽險、投資型保險,到底要投保哪一種?
……等等各種民生方面的決定。
依據財務觀點所提供的資訊來做判斷,
會比憑感覺、靠經驗,甚至是參考別家公司案例更省時,成功機率也更高。
運用財務思維進行決策時,需掌握四大步驟:
1.揪出「隱形」成本──考量「機會成本」與忽略「沉沒成本」……
2.掌握「時間差」──「固定費」與「變動費」到底該節省哪一個?
3.「比較」差異性──將「判斷標準」套用在各選項,做出比較。
4.「拆解」各項要素──數字過大難以想像,拆解成「小單位」即可一目了然。
本書採用循序漸進的方式,帶領讀者走進財務不難的專業領域,
以淺顯易懂的文字,啟發讀者的理科腦,培養正確的財務思維。
產品目錄
前言
STEP0 會計vs.財務——釐清三大差異
■ 財務可運用在各種決策評估上
數字版的邏輯思考
財務比會計簡單?!
■ 差異① 會計是書表,財務是思維
想從數字切入理解,就會無功而返
「現金流量表」的概念,與財務最相近
■ 差異② 會計是過去,財務是未來
會計是後照鏡,財務是車頭燈
■ 差異③ 會計是意見,財務是事實
會出現虛擬世界的會計,簡明的財務
會計看的是一年,財務看的是好幾年
■ 試以會計思維和財務思維評估買房問題
會計思維考慮的是當下,財務思維考慮的是未來
該如何評估買房與否?
財務思維連「怎麼調頭寸」都很講究
STEP1 揪出「隱形成本」
預估收益固然要緊,但在財務上,
更重要的是揪出隱形成本,以正確估算總成本。
■ 「機會成本」就是把因為沒做該項選擇而損失的利益,當作成本來看待
全職家庭主婦的家事成本,就是每年約三百萬日圓的機會成本
工作型態改革也可以用機會成本的概念來思考
■ 釐清機會成本多寡,創造未來營收
沒設插座的咖啡館,機會成本是多少?
光是盯著會計帳上的數字,無法找出提高營收的方案
■ 「沉沒成本」就是摒除情感因素,來決定已投入的資金該如何處理
只要萌生「好可惜」的念頭,就無法毅然決然地喊停
對升學考試和談戀愛也要這樣看待?!
這是違反人性心理的思維,所以很難理解
機會成本和沉沒成本是兩相對立的概念
■ 商場上充斥著該無視「沉沒成本」的生意
「協和式客機」的研發與夏普的「龜山款」,就是最經典的例子
要比較未來發生的成本與收益,而非已投入的成本
■ 安排「期中評估」的機會
透過期中評估決定繼續或喊停
■ 扭轉局勢,善加運用沉沒成本
活用閒置空間
活用閒置人力
■ 人事費是一大筆成本
最該留意的成本是人事費
若考量員工獨當一面之前的機會成本……
「人力作業極小化,以管控人事費」的商業模式
■ 「現金」本身是最會啃蝕現金的「隱形成本」
只要與現金有關,就是一筆開銷
■ 將「時間」換算為成本
替那些尚未實質發生的金錢衡量價值
將時間換算成金額來思考
■ 財務上不受「支出名目」、「虧損」牽制
不會只關注特定成本的支出名目
「虧損」真正的涵義是什麼?
■ 成本要錙銖必較地預估
預估營收時往往謹慎小心,對於費用卻總是馬虎隨便
確認成本是否疏漏的兩個方法
STEP2 掌握「時間差」
在財務上,最不願看到的就是長期且固定的成本。
把固定成本改為變動成本,再把期間縮短,
讓時間差和成本一起視覺化,
都是很重要的關鍵。
■ 盡可能壓低會造成長期影響的「固定費」
是策略性的開銷,還是必要的費用?
固定費愈高,愈經不起變化
將固定費轉為變動費
委外辦理
人事費的固定性最強
■ 「初期投資成本」是超級固定費
刻意以初期投資成本一較高下的平台產業
通常廣告宣傳費是變動費,可是……
■ 回收年限愈短愈好
將來的事誰也說不準
我們往往聚焦在由初期投資成本和固定費加總而來的「總成本」,但……
資金趁早收回最放心
■ 「資金」是最花錢的事
「手邊留現金」是金科玉律
■ 錢會因為「何時出現」而具有不同的價值
眼前的資金和一年後才進帳的錢,價值不會一樣
現在拿或將來領,到底會差多少?
「淨現值」是最終手頭有的錢,加入時間因素調整過後的結果
STEP3 「比較」差異
唯有透過比較,我們才能權衡並判斷事物的優劣。
預先訂定「判斷標準」再做比較,而不是憑主觀或經驗的突發奇想,
比較有機會讓每個人都給出同樣的評價。
■ 所謂的「比較」,就是要著眼於「差異」
平時我們也會下意識地關注兩者的差異
全面地觀察差異,仔細找出究竟有何不同
容易出問題的是與「預算」之間的差異
■ 訂定自家公司的「判斷標準」
原始目的是什麼?
用數字釐清事實
依策略做決定
若有多項判斷標準,就要為它們排定優先順序
團隊重視的標準,要和所有成員達成共識
■ 列出全部的選項後再做比較
廣泛思考各種方案後再篩選
比較時要著重「差異」
■ 同時評估多個方案時,就用「臨界點報酬率」
「至少要賺這麼多」的投報率標準
報酬率高於籌措資金所需花的費用(加權平均資本成本),才符合標準
「臨界點報酬率小於內部報酬率」是必要條件
■ 妥善運用「金額(淨現值)」與「內部報酬率R」來比較
在不同國家,對投資案要求的投資報酬率都不同
淨現值與內部報酬率併用
■ 為最糟的情況做準備
事先預想意料之外的情況
STEP4 「拆解」元素
當數字過於龐大時,我們很難對它萌生真實的想像。
所以要把數字的內涵拆解成自己能想像的元素,
就能看清龐大數字的真面目。
■ 數字愈大,愈要拆解成小單位來思考
先拆解,再比較
考慮導入員工福利時
透過拆解來串聯記憶
■ 拆解後就能看見該採取的「行動」
為可掌控的項目排列優先順序
「消費滿七百日圓」才能抽獎的原因
■ 拆解後就能做到即時的「定點觀測」
要找出其他便於管理的數字時,拆解也很重要
■ 拆解就能讓工作變成「分內的事」
將目標拆解成「什麼人」、「做哪件事」、「要努力到什麼程度」
應該隨時意識個人目標數字的兩個原因
■ 企業裡充斥著關鍵績效指標
已排定的優先順序,要不厭其煩地告知團隊成員
■ 關鍵績效指標I要根據行業特性來決定
零售業是「既有門市營收成長率」,製造業是「工廠稼動率」
■ 從「市占率」和「獲利」切入,提高營收
拆解「市占率」
聚焦「獲利率」
■ 「拆解」也有副作用
容易流於只有局部適用
STEP5 實踐!在工作上運用財務思維
■ 評估一套高性價比的英語學習法
■ 從財務角度思考業務推廣型態的變化
■ 評估是否導入「郵件袋」
■ 評估是否廢除業務車,改開共享汽車跑業務
■ 從財務角度來看,共享辦公室是否真的划算?
■ 如何用財務思維分析藥廠在印度推動的免費贈藥活動?
後記
STEP0 會計vs.財務——釐清三大差異
■ 財務可運用在各種決策評估上
數字版的邏輯思考
財務比會計簡單?!
■ 差異① 會計是書表,財務是思維
想從數字切入理解,就會無功而返
「現金流量表」的概念,與財務最相近
■ 差異② 會計是過去,財務是未來
會計是後照鏡,財務是車頭燈
■ 差異③ 會計是意見,財務是事實
會出現虛擬世界的會計,簡明的財務
會計看的是一年,財務看的是好幾年
■ 試以會計思維和財務思維評估買房問題
會計思維考慮的是當下,財務思維考慮的是未來
該如何評估買房與否?
財務思維連「怎麼調頭寸」都很講究
STEP1 揪出「隱形成本」
預估收益固然要緊,但在財務上,
更重要的是揪出隱形成本,以正確估算總成本。
■ 「機會成本」就是把因為沒做該項選擇而損失的利益,當作成本來看待
全職家庭主婦的家事成本,就是每年約三百萬日圓的機會成本
工作型態改革也可以用機會成本的概念來思考
■ 釐清機會成本多寡,創造未來營收
沒設插座的咖啡館,機會成本是多少?
光是盯著會計帳上的數字,無法找出提高營收的方案
■ 「沉沒成本」就是摒除情感因素,來決定已投入的資金該如何處理
只要萌生「好可惜」的念頭,就無法毅然決然地喊停
對升學考試和談戀愛也要這樣看待?!
這是違反人性心理的思維,所以很難理解
機會成本和沉沒成本是兩相對立的概念
■ 商場上充斥著該無視「沉沒成本」的生意
「協和式客機」的研發與夏普的「龜山款」,就是最經典的例子
要比較未來發生的成本與收益,而非已投入的成本
■ 安排「期中評估」的機會
透過期中評估決定繼續或喊停
■ 扭轉局勢,善加運用沉沒成本
活用閒置空間
活用閒置人力
■ 人事費是一大筆成本
最該留意的成本是人事費
若考量員工獨當一面之前的機會成本……
「人力作業極小化,以管控人事費」的商業模式
■ 「現金」本身是最會啃蝕現金的「隱形成本」
只要與現金有關,就是一筆開銷
■ 將「時間」換算為成本
替那些尚未實質發生的金錢衡量價值
將時間換算成金額來思考
■ 財務上不受「支出名目」、「虧損」牽制
不會只關注特定成本的支出名目
「虧損」真正的涵義是什麼?
■ 成本要錙銖必較地預估
預估營收時往往謹慎小心,對於費用卻總是馬虎隨便
確認成本是否疏漏的兩個方法
STEP2 掌握「時間差」
在財務上,最不願看到的就是長期且固定的成本。
把固定成本改為變動成本,再把期間縮短,
讓時間差和成本一起視覺化,
都是很重要的關鍵。
■ 盡可能壓低會造成長期影響的「固定費」
是策略性的開銷,還是必要的費用?
固定費愈高,愈經不起變化
將固定費轉為變動費
委外辦理
人事費的固定性最強
■ 「初期投資成本」是超級固定費
刻意以初期投資成本一較高下的平台產業
通常廣告宣傳費是變動費,可是……
■ 回收年限愈短愈好
將來的事誰也說不準
我們往往聚焦在由初期投資成本和固定費加總而來的「總成本」,但……
資金趁早收回最放心
■ 「資金」是最花錢的事
「手邊留現金」是金科玉律
■ 錢會因為「何時出現」而具有不同的價值
眼前的資金和一年後才進帳的錢,價值不會一樣
現在拿或將來領,到底會差多少?
「淨現值」是最終手頭有的錢,加入時間因素調整過後的結果
STEP3 「比較」差異
唯有透過比較,我們才能權衡並判斷事物的優劣。
預先訂定「判斷標準」再做比較,而不是憑主觀或經驗的突發奇想,
比較有機會讓每個人都給出同樣的評價。
■ 所謂的「比較」,就是要著眼於「差異」
平時我們也會下意識地關注兩者的差異
全面地觀察差異,仔細找出究竟有何不同
容易出問題的是與「預算」之間的差異
■ 訂定自家公司的「判斷標準」
原始目的是什麼?
用數字釐清事實
依策略做決定
若有多項判斷標準,就要為它們排定優先順序
團隊重視的標準,要和所有成員達成共識
■ 列出全部的選項後再做比較
廣泛思考各種方案後再篩選
比較時要著重「差異」
■ 同時評估多個方案時,就用「臨界點報酬率」
「至少要賺這麼多」的投報率標準
報酬率高於籌措資金所需花的費用(加權平均資本成本),才符合標準
「臨界點報酬率小於內部報酬率」是必要條件
■ 妥善運用「金額(淨現值)」與「內部報酬率R」來比較
在不同國家,對投資案要求的投資報酬率都不同
淨現值與內部報酬率併用
■ 為最糟的情況做準備
事先預想意料之外的情況
STEP4 「拆解」元素
當數字過於龐大時,我們很難對它萌生真實的想像。
所以要把數字的內涵拆解成自己能想像的元素,
就能看清龐大數字的真面目。
■ 數字愈大,愈要拆解成小單位來思考
先拆解,再比較
考慮導入員工福利時
透過拆解來串聯記憶
■ 拆解後就能看見該採取的「行動」
為可掌控的項目排列優先順序
「消費滿七百日圓」才能抽獎的原因
■ 拆解後就能做到即時的「定點觀測」
要找出其他便於管理的數字時,拆解也很重要
■ 拆解就能讓工作變成「分內的事」
將目標拆解成「什麼人」、「做哪件事」、「要努力到什麼程度」
應該隨時意識個人目標數字的兩個原因
■ 企業裡充斥著關鍵績效指標
已排定的優先順序,要不厭其煩地告知團隊成員
■ 關鍵績效指標I要根據行業特性來決定
零售業是「既有門市營收成長率」,製造業是「工廠稼動率」
■ 從「市占率」和「獲利」切入,提高營收
拆解「市占率」
聚焦「獲利率」
■ 「拆解」也有副作用
容易流於只有局部適用
STEP5 實踐!在工作上運用財務思維
■ 評估一套高性價比的英語學習法
■ 從財務角度思考業務推廣型態的變化
■ 評估是否導入「郵件袋」
■ 評估是否廢除業務車,改開共享汽車跑業務
■ 從財務角度來看,共享辦公室是否真的划算?
■ 如何用財務思維分析藥廠在印度推動的免費贈藥活動?
後記
作者介紹
梅澤真由美(Umezawa mayumi)
日本認證會計師,管理會計實驗室(accounting labo)股份有限公司董事長。
於京都大學農學院碩士班在學期間通過日本認證會計師考試,後進入日本德勤(Deloitte Touche Tohmatsu LLC)有限公司任職。2007年起進入日本麥當勞,負責會計、預算管理等經營財務領域的多項業務。2012年時,因領略到財務「能改變未來,對事業發展貢獻良多」的趣味之處,想深入鑽研財務的奧妙,於是轉往迪士尼日本任職,擔任財務主管。
2016年創立管理會計實驗室股份有限公司。梅澤身為日本少數專精財務等領域的管理會計專業會計師,除了從事顧問諮詢業務之外,也積極擔任課程講師,講解具體易懂,深受好評。她同時也兼任Retty股份有限公司等多家企業的獨立董事,並於2015年取得邦德大學(Bond University)的企管碩士(MBA)學位。
主要著作有《現在就起步或重新審視 管理會計機制與實務一本通》(中央經濟社)、《前企業會計師告訴你:會計必備EXCEL基本技巧與活用策略一本通》(稅務研究會出版局)。
張嘉芬
日本法政大學日本文學碩士,輔仁大學跨文化研究所認證中日文專業會議口譯,現為專職日文譯者,擅長不動產、餐飲、長照、經營管理等領域之口筆譯。興趣是在日本渡假務農。
譯稿指教:ccfjp@hotmail.com
日本認證會計師,管理會計實驗室(accounting labo)股份有限公司董事長。
於京都大學農學院碩士班在學期間通過日本認證會計師考試,後進入日本德勤(Deloitte Touche Tohmatsu LLC)有限公司任職。2007年起進入日本麥當勞,負責會計、預算管理等經營財務領域的多項業務。2012年時,因領略到財務「能改變未來,對事業發展貢獻良多」的趣味之處,想深入鑽研財務的奧妙,於是轉往迪士尼日本任職,擔任財務主管。
2016年創立管理會計實驗室股份有限公司。梅澤身為日本少數專精財務等領域的管理會計專業會計師,除了從事顧問諮詢業務之外,也積極擔任課程講師,講解具體易懂,深受好評。她同時也兼任Retty股份有限公司等多家企業的獨立董事,並於2015年取得邦德大學(Bond University)的企管碩士(MBA)學位。
主要著作有《現在就起步或重新審視 管理會計機制與實務一本通》(中央經濟社)、《前企業會計師告訴你:會計必備EXCEL基本技巧與活用策略一本通》(稅務研究會出版局)。
張嘉芬
日本法政大學日本文學碩士,輔仁大學跨文化研究所認證中日文專業會議口譯,現為專職日文譯者,擅長不動產、餐飲、長照、經營管理等領域之口筆譯。興趣是在日本渡假務農。
譯稿指教:ccfjp@hotmail.com
規格
誠品貨碼 / 2681979301008
ISBN13 / 9789579121781
ISBN10 / 9579121788
EAN貨碼 / 9789579121781
頁數 / 256
裝訂 / P:平裝
語言 / 1:中文/繁體
尺寸 / 21X14.8X1.6CM
級別 / N:無
退貨說明
退貨須知:
- 依照消費者保護法的規定,您享有商品貨到次日起七天猶豫期(含例假日)的權益(請注意!猶豫期非試用期),辦理退貨之商品必須是全新狀態(不得有刮傷、破損、受潮)且需完整(包含全部商品、配件、原廠內外包裝、贈品及所有附隨文件或資料的完整性等)。
- 請您以送貨廠商使用之包裝紙箱將退貨商品包裝妥當,若原紙箱已遺失,請另使用其他紙箱包覆於商品原廠包裝之外,切勿直接於原廠包裝上黏貼紙張或書寫文字。若原廠包裝損毀將可能被認定為已逾越檢查商品之必要程度,本公司得依毀損程度扣除回復原狀必要費用(整新費)後退費;請您先確認商品正確、外觀可接受,再行拆封,以免影響您的權利;若為產品瑕疵,本公司接受退貨。
依「通訊交易解除權合理例外情事適用準則」,下列商品不適用七日猶豫期,除產品本身有瑕疵外,不接受退貨:
- 易於腐敗、保存期限較短或解約時即將逾期。(如:生鮮蔬果、乳製品、冷凍冷藏食材、蛋糕)
- 依消費者要求所為之客製化給付。(如:客製印章、鋼筆刻字)
- 報紙、期刊或雜誌。
- 經消費者拆封之影音商品或電腦軟體。
- 非以有形媒介提供之數位內容或一經提供即為完成之線上服務,經消費者事先同意始提供。(如:電子書)
- 已拆封之個人衛生用品。(如:內衣褲、襪類、褲襪、刮鬍刀、除毛刀等貼身用品)
- 國際航空客運服務。
若您退貨時有下列情形,可能被認定已逾越檢查商品之必要程度而須負擔為回復原狀必要費用(整新費),或影響您的退貨權利,請您在拆封前決定是否要退貨:
- 以數位或電磁紀錄形式儲存或著作權相關之商品(包含但不限於CD、VCD、DVD、電腦軟體等) 包裝已拆封者(除運送用之包裝以外)。
- 耗材(包含但不限於墨水匣、碳粉匣、紙張、筆類墨水、清潔劑補充包等)之商品包裝已拆封者(除運送用之包裝以外)。
- 衣飾鞋類/寢具/織品(包含但不限於衣褲、鞋子、襪子、泳裝、床單、被套、填充玩具)或之商品缺件(含購買商品、附件、內外包裝、贈品等)或經剪標或下水或商品有不可回復之髒污或磨損痕跡。
- 食品、美容/保養用品、內衣褲等消耗性或個人衛生用品、商品銷售頁面上特別載明之商品已拆封者(除運送用之包裝外一切包裝、包括但不限於瓶蓋、封口、封膜等接觸商品內容之包裝部分)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 家電、3C、畫作、電子閱讀器等商品,除商品本身有瑕疵外,退回之商品已拆封(除運送用之包裝外一切包裝、包括但不限於封膜等接觸商品內容之包裝部分、移除封條、拆除吊牌、拆除貼膠或標籤等情形)或已非全新狀態(外觀有刮傷、破損、受潮等)與包裝不完整(缺少商品、附件、原廠外盒、保護袋、配件紙箱、保麗龍、隨貨文件、贈品等)。
- 退貨程序請參閱【客服專區→常見問題→誠品線上退貨退款】之說明。
付款/配送